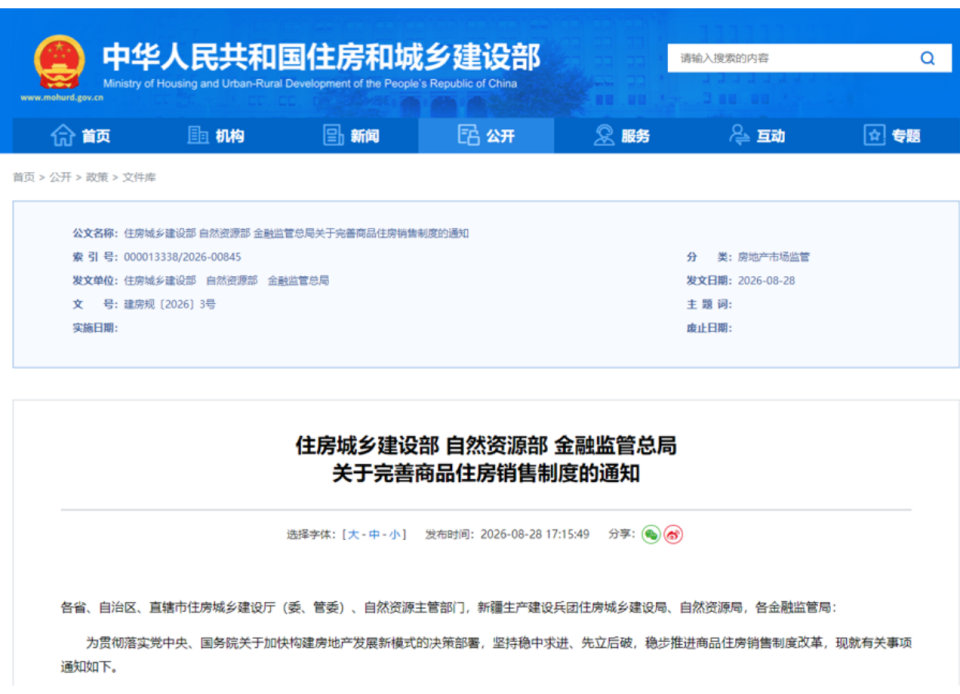
9月份出了个828新政,然后北京上海先后出台了细则。
这里面最大的看点根本不是早已注定的“封顶预售”和“现房销售”,而是上海怎么运营楼市的。
上海在8、9月份接连发了三份文件:
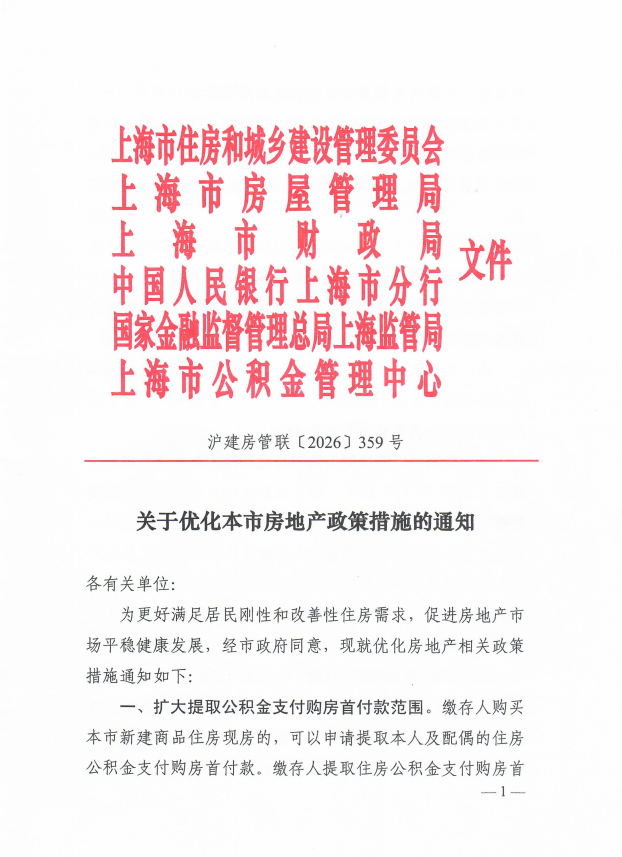
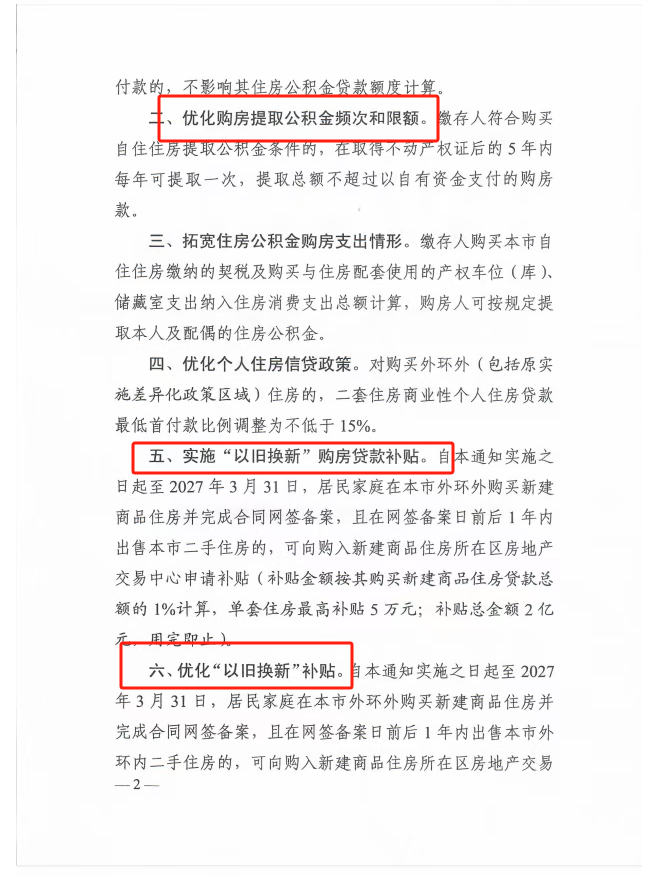
第一件:沪八条,主要围绕“公积金可以提现付首付”、“以旧换新补贴”、“房票安置 + 收购二手住房”;
第二件:9月26日,住宅品质提升《若干意见》,对“高赠送”做了详细界定:阳台按1/2计容的条件,从旧规"面积≤8㎡、进深≤1.8米",放宽到"每户阳台总面积≤户型建筑面积10%且≤16㎡、进深≤1.8米",基本上叫停了“卷得房率”。
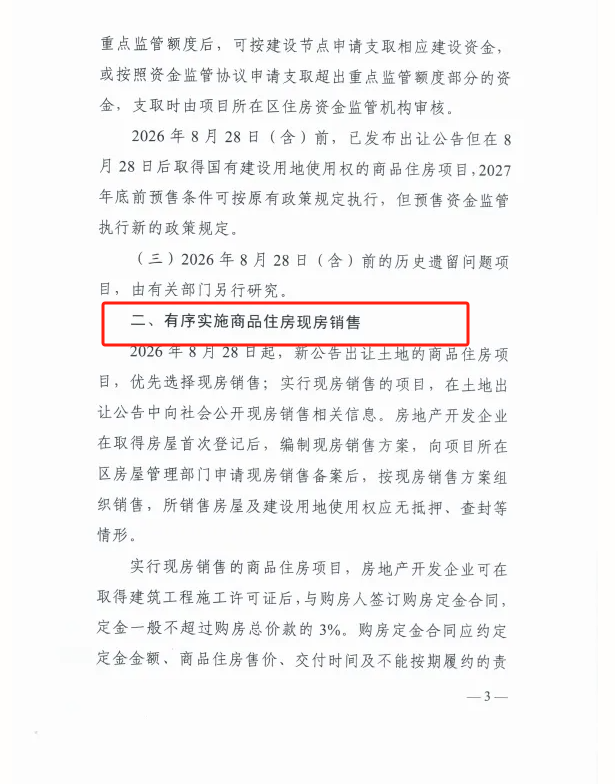
第三件:828新政落地细则,要求封顶预售,竣备放款,土地款分期,优先现房销售。
这三件政策,都围绕着一个核心关键词:置换。
然后,我努力研究了一下上海近10年的房地产政策,有点恍然大悟的感觉——上海的得房率和产品品质都不算最高,但房地产市场的稳定性和价格都很高,二手房也不惨,这固然有城市层级的因素,但背后的政策操盘思路,值得学习。
说句暴论:郑州但凡学个上海操盘的皮毛,房子早起飞了。
上海的楼市政策,最强的就是:稳定性,不吃猛药。
我梳理了上海近10年的楼市新政,基本上都是在稳定供应的基础上,控制预期——比如我前文提到的9月份三条政策,沪八条主要就是给“卖旧房”铺路——上海想得清楚:你不肯买新房,不是因为不想买,是因为旧房子卖不掉。
上海的思路是,政府出手给你补贴拉低置换成本、放宽公积金让你腾挪出资金、由国资直接收购二手房做保租房,先把"卖不掉"的问题缓解了,这样挂牌压力就小很多,压价也少。
第二件控制得房率和四代宅,这也是肉眼可见的反面教材——这三年,郑州、广州、成都、西安、武汉一路把得房率从75%卷到120%、140%甚至更高。当一套70㎡的新房实际使用面积超过100㎡,它就是对周边二手房的降维打击。
这种饮鸩止渴保新房的打法,让二手房体系被打崩,反噬新房,再传导到土地。
上海没有这么干,只是略微放松,让产品的代际更新维持在稳定区,新产品只比旧产品好一点点,绝不让前一批买房人被单方面贬值,也杜绝了“等一等,房子会更好更便宜”的恶性预期。
第三条其实是828新政的延续,基本上针对开发商和购房者保护,让买房更有安全感。
在上海买房,不像在郑州,买了房还没交付就落后,对面隔壁的新项目比你得房率更高价格更便宜;
因为新房不会“迭代”,所以老产品不用过度担心卖不掉,无需死命降价跑量,最后把自己跑死。
没有那么多死命跑量的降价新闻,二手房和新房降价预期就低,大家都不抢跑,市场就处于稳定态,便宜点就能卖掉,市场也不会有恶性预期。
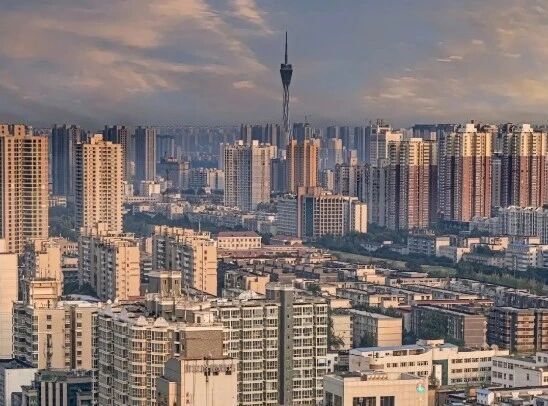
反倒是新政跌出的郑州,不断猛加药量,只管眼前项目好卖,把95%的存量房源当成代价,结果就是降价——卖不动——腰斩——死循环。
政策可以刺激,但不能一直刺激。如果一直输液才能活着,那不是一直住ICU吗?
回到郑州。
郑州不是没尝试出政策,是出的太多,但基本上都是偏"需求端一次性刺激",天天吃伟哥,而不是六味地黄丸。
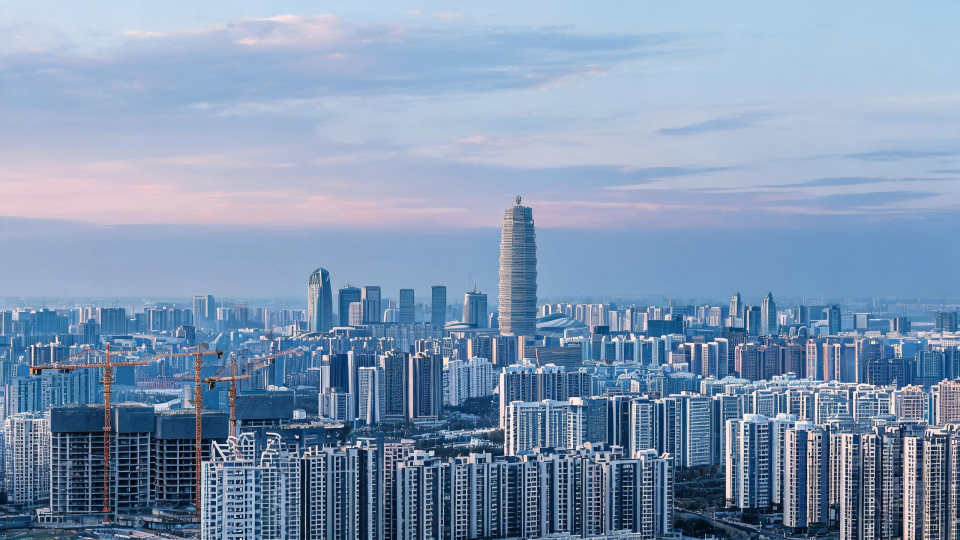
郑州基本上把所有能刺激买房的药都吃了一遍:降首付、房票、降利率等,基本上都围绕“买房”,但是你二手房怎么卖?卖什么价?完全不管。
买房成本降低,意味着对老业主的背刺。
数据显示,郑州上半年二手成交38147套、同比+10.04%,但均价同比仍-6.2%;挂牌均价从2025全年1.22万阴跌到2026年约1.02万。
价低量涨,本质上就是市场无序去化的缩影,大家一起挨打。
就不能学学上海吗?
2026年郑州新房看着卖的不错,但也就是那几个区域供应唯一的红盘,但凡新盘扎堆,比如高新区,市场就惨烈无比。
反倒是你看卖得不错的几个新盘,比如中建傲珀26,截止9月底已经接连三次去化超过90%,销售超过358套,备案金额超过5个亿,是滨河的顶楼红盘。
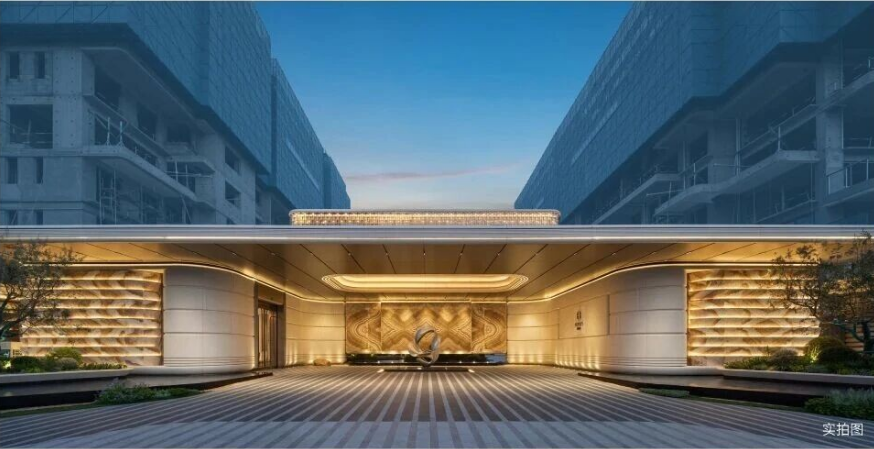
当滨河新盘几乎清一色奔着改善豪宅去,总价普遍200万+,傲铂26做到93㎡起步、总价115-132万,全系四代宅,综合得房率110%-141%(93㎡约110%、108㎡约111%、120㎡约131%、135㎡约140%),全系3.1米层高、两梯两户独立私梯厅、空中庭院/露台,成为滨河刚改盘里的独苗,红盘几乎是必然。
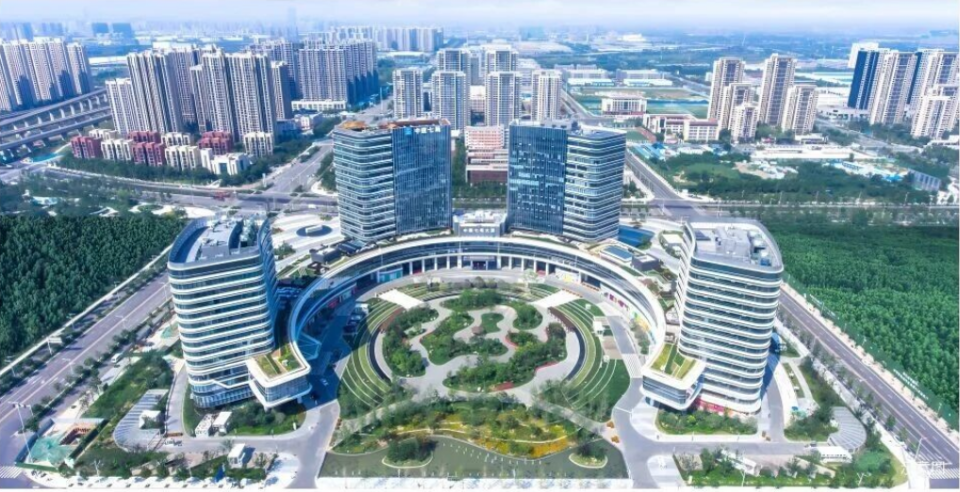
傲珀26位置在滨河C位,地铁3号线约500米、蝶湖公园(约1035亩)+滨河城市公园(约11万㎡)+潮河水系、郑州七院滨河院区(三甲)约500米、滨河一小/经开外国语学校环绕。改善家庭买的不是单一卖点,而是"教育+医疗+公园+地铁+商业"能在一平方公里内闭环。
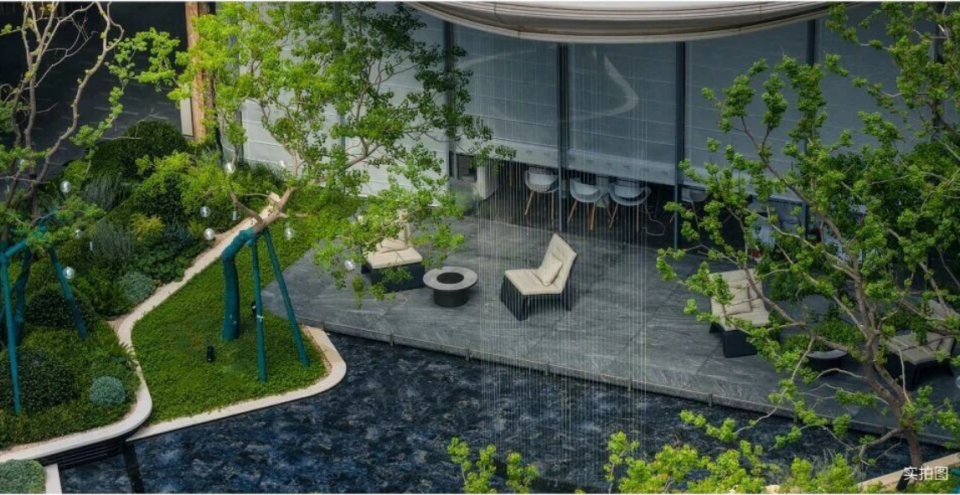
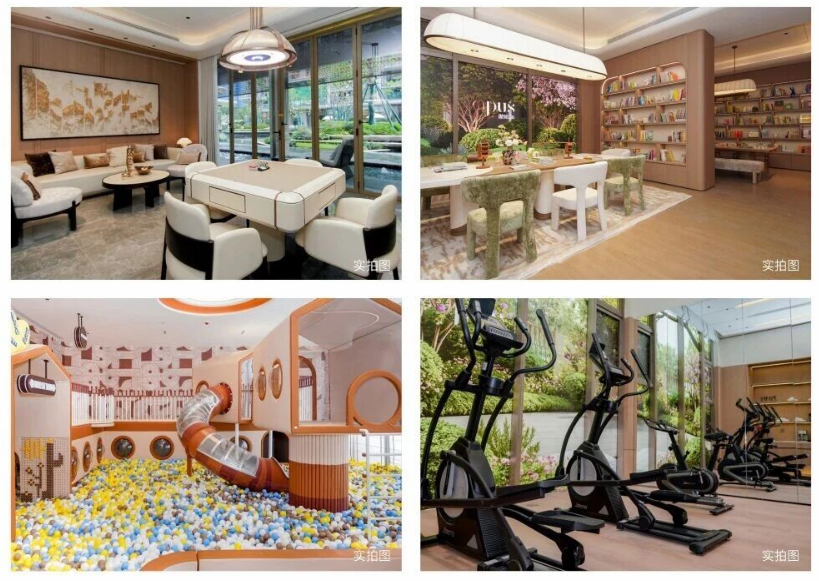
当所有同行都在卷百米网红大门、下沉会所、恒温泳池,傲铂26反过来:130米门墙一体化界面、不做下沉会所,改做楼栋架空层1000㎡"浮岛聚场"泛会所(分龄儿童区、四点半学堂、长者棋牌、全龄健身),免费开放、无后期维护负担,让社区长远发展更有保障。
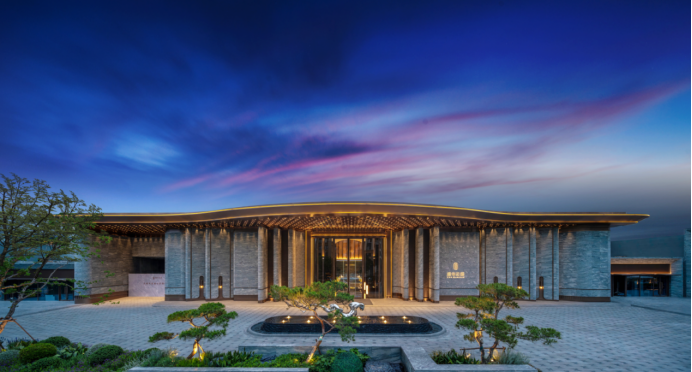
与此同时,盛澳信达·缦华云颂则换了一个思路,把旧产品放在新盘子里,作为主城百亩大盘的"度假式"生活首期,虽然产品不是四代宅,但兼顾得房率和生活配套优势。
金二环福塔旁、郑东/经开/管城三区交汇,约 111.4 亩完整体量,由本土盛澳集团与央企信达地产联合开发,"本土精工 + 央企资本"的组合,在地段不可复制的前提下,用配套先行、实景先行建立信任。
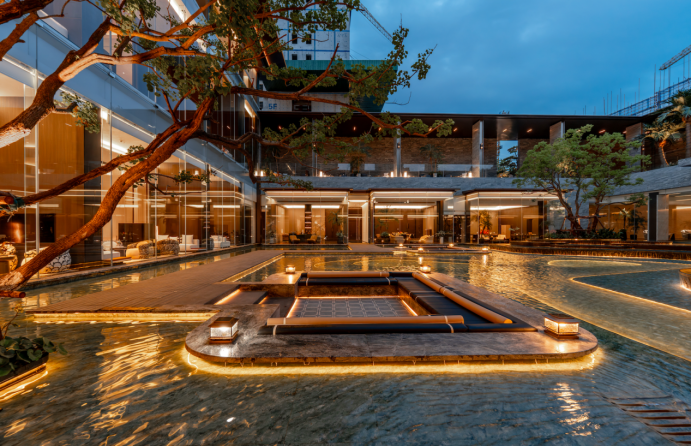
实景兑现,是它真正让人意外的地方,约 6000㎡ 下沉庭院酒店式会所已实景落地,涵盖无边际恒温泳池、室内果岭高尔夫、健身房、瑜伽室、天幕 IMAX、私宴厅、茶室等 18 大功能区。约 3.4 万㎡ 九境度假园林以"九曲黄河"为基底,由 CCD 香港郑中设计与贝尔高林两大团队执笔。
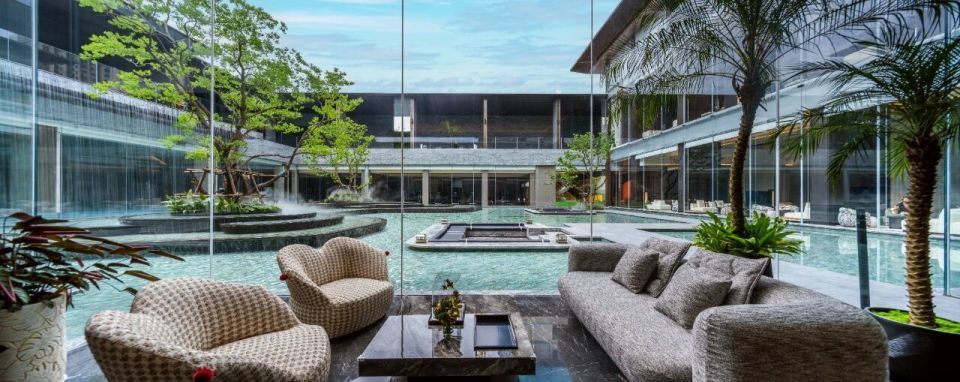
公区层面,入户大堂 4.5 米挑高、整块卡慕白岩板上墙,楼层公区采用卡地亚金岩板无缝拼接,此外物业由永威物业入驻,替换了原金尊府一二期的老物业,也让品质更有保障。
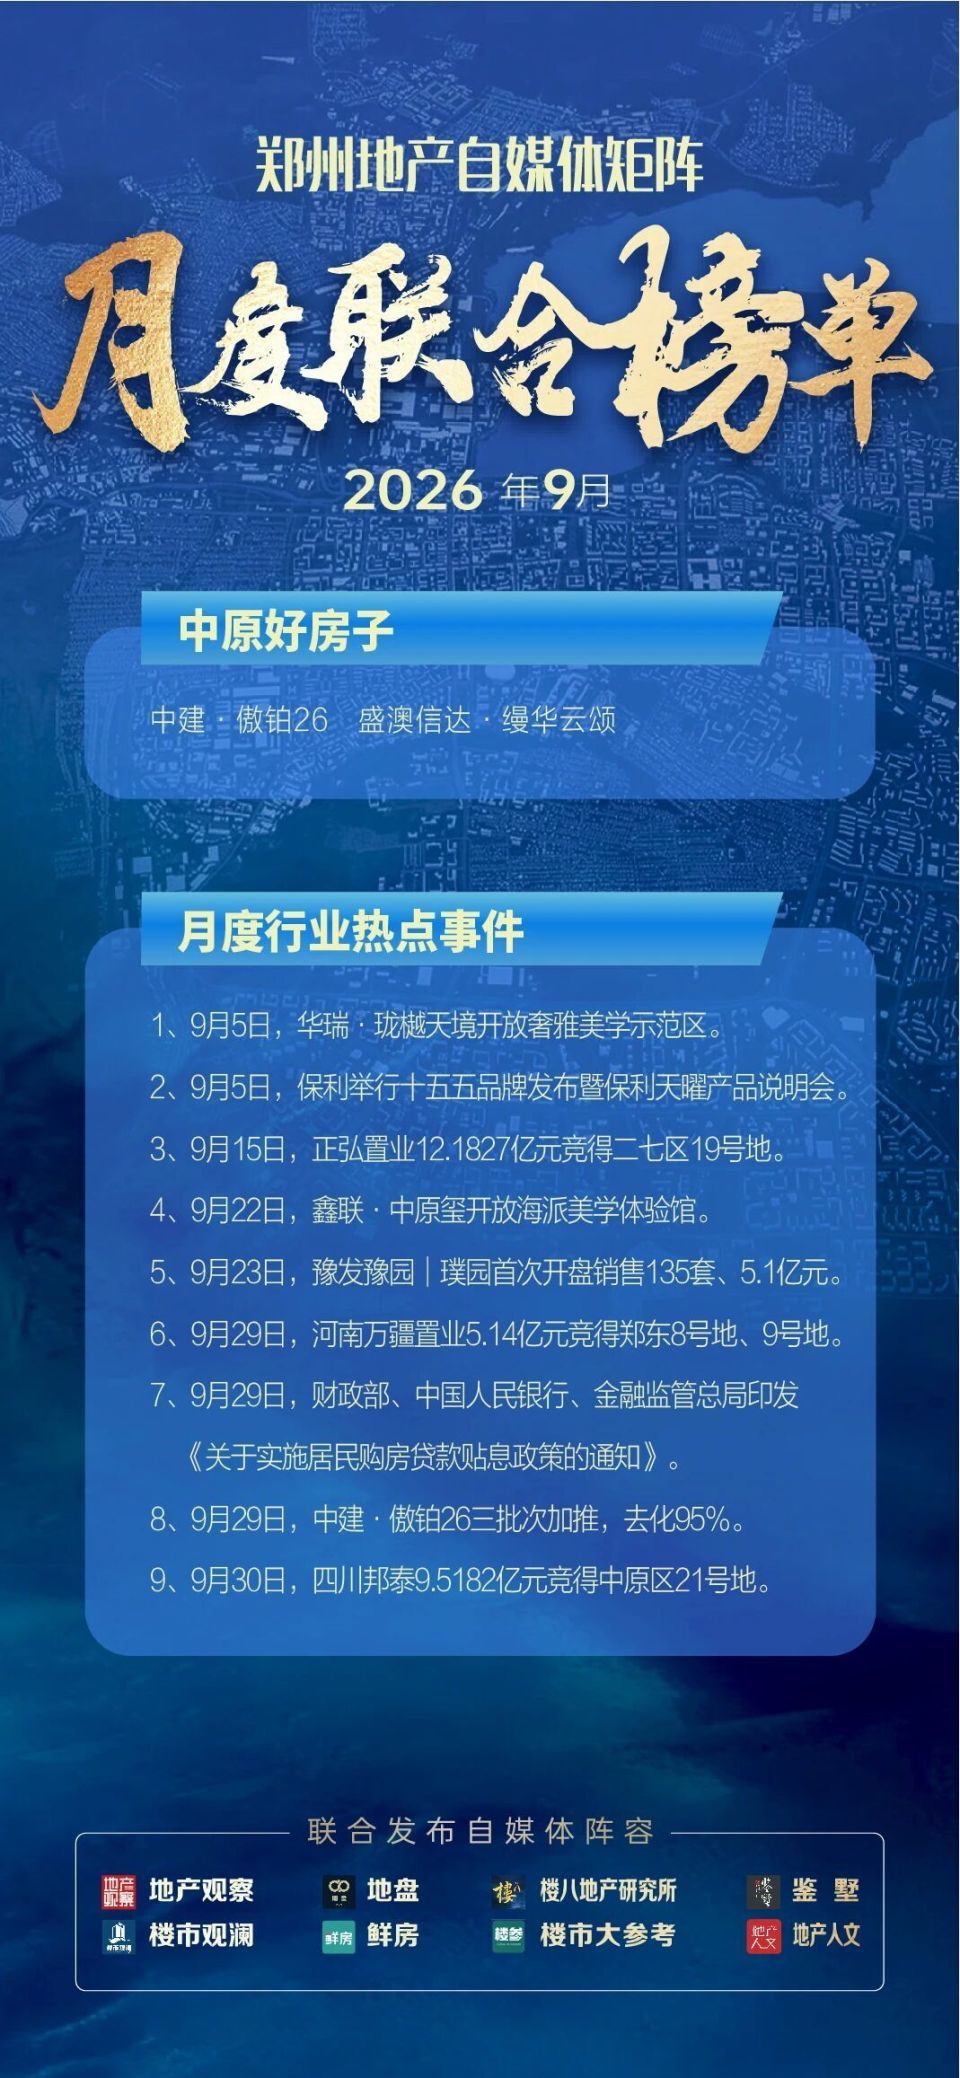
真正让人更有信心反倒是土地市场。
尤其是新政之后,两场溢价超 32% 的土拍,及时回应了大家关于市场后续走势的顾虑和担忧,也让大家确信:开发商的确很看好郑州拿地的前景。
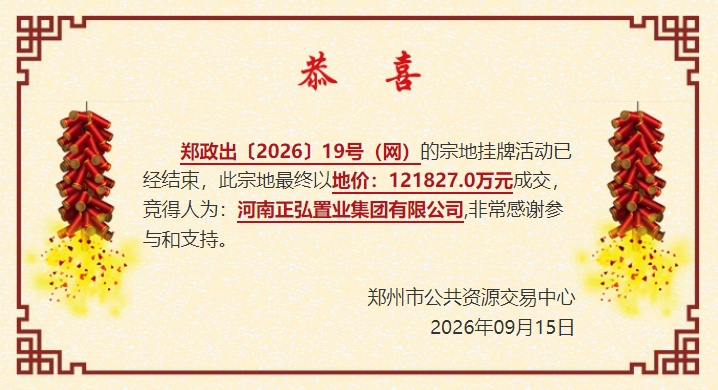
9 月 15 日,二七区粮二库片区 19 号地,76.61 亩、容积率 2.9,起始价 9.1827 亿。现场鏖战两个小时、竞价超过 300 轮,参拍方里还有招商蛇口这样的央企,最终被本土民企正弘置业以 12.1827 亿拿下,楼面价 8226 元/㎡,溢价率 32.67%。相比起拍价,正弘多付了整整 3 个亿。
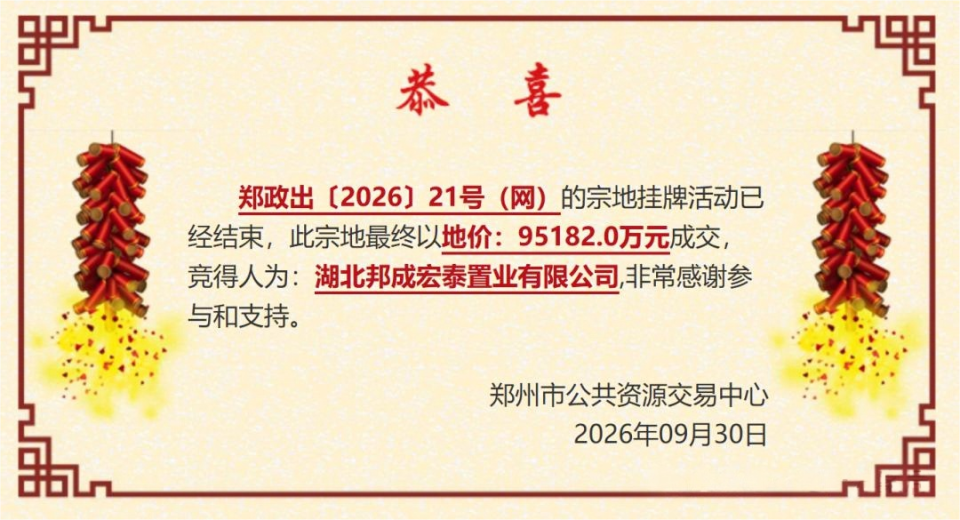
邦泰的 9.5182 亿,则是外来房企投给郑州主城的一张信任票。
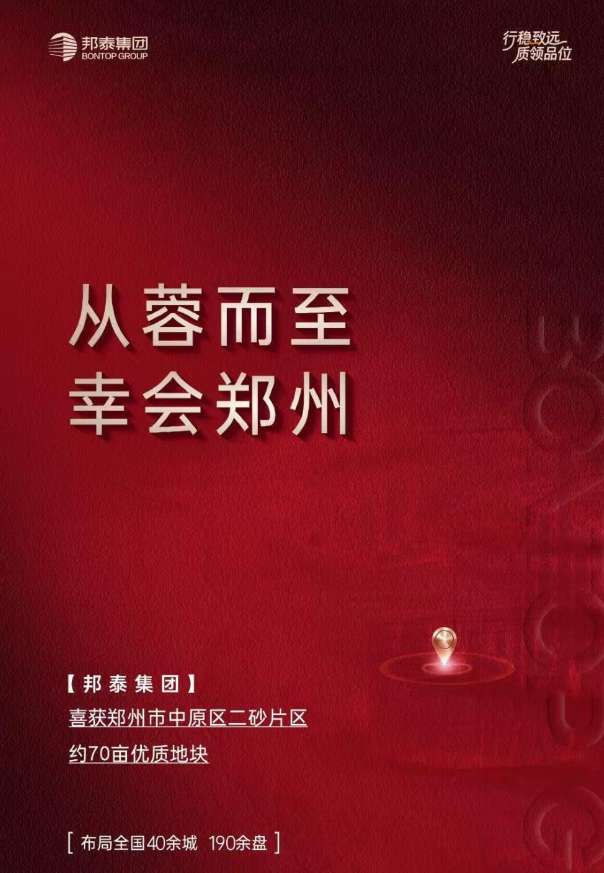
9 月 30 日,中原区二砂板块 21 号地,69.69 亩、容积率 2.5,起始 7.02 亿。川系房企邦泰集团通过全资平台湖北邦成宏泰以 9.5182 亿竞得,楼面价 8194 元/㎡,溢价率 35.62%——这是郑州 9 月溢价最高的一宗地。
有意思的是,紧邻的鑫联·中原玺 2025 年拿地楼面价约 7320 元/㎡、溢价 22%,一年时间,同一板块楼面价上浮约 12%。
此外,9 月 29 日郑州东站东广场片区 8 号、9 号两宗地以底价成交、名义楼面价 6050 元/㎡,看似平淡,但其中 8 号地为白佛村经济发展用地,建筑分配比例为村集体 34%、开发方 66%,地价却由开发方全额承担,按此测算实际可售楼面价约 1.1 万—1.2 万元/㎡,其实也不算便宜,说明开发商有底气。
住建部等五部门"8·28 新政"要求新出让土地项目优先现房销售、预售项目须主体结构封顶——高周转模式被按下停止键,回款节点大幅后移,"不敢拿地"成为多数房企的现实。
即使如此,接连几次土拍都白热化,后续还有招商、保利、中海虎视眈眈要摘地,这说明大家真的看好郑州楼市。
回到开头的话题:郑州为什么不学习上海的“操盘思路”呢?
郑州的确库存高企,市场去化压力大。但解决去化问题,并不能以牺牲整个市场的未来为前提,伟哥不能天天吃,耐药性会丧失的。
郑州最该做的,其实是“稳定预期”,用政策来确保产品、销售和市场处于“公平竞争”,而不是新品总是碾压老产品。
代际碾压的结果就是“总有新产品迭代”,不能快速去化的新项目,就成了降价的定时炸弹。
好在828新政之后,越来越多的开发商意识到:快速销售模式结束,真正考验的是产品力、运营和服务,实景现房才是硬指标,降价快周转得不偿失,不如“做一个成一个”。
郑州市场的毛病,根源在于“急功近利”,过去大拆大建留下了烂摊子,现在开发商如同在走钢丝,稍不留神就把项目赔进去。
828新政之后,旧模式注定退场,新模式之下,市场需要重新定价——新房和二手房,本来就是一体两面,甚至存量才是根本,政策在鼓励新房,包括贴息的同时,不妨多想一句:
大家不卖旧房,新房置换的钱从何来呢?