
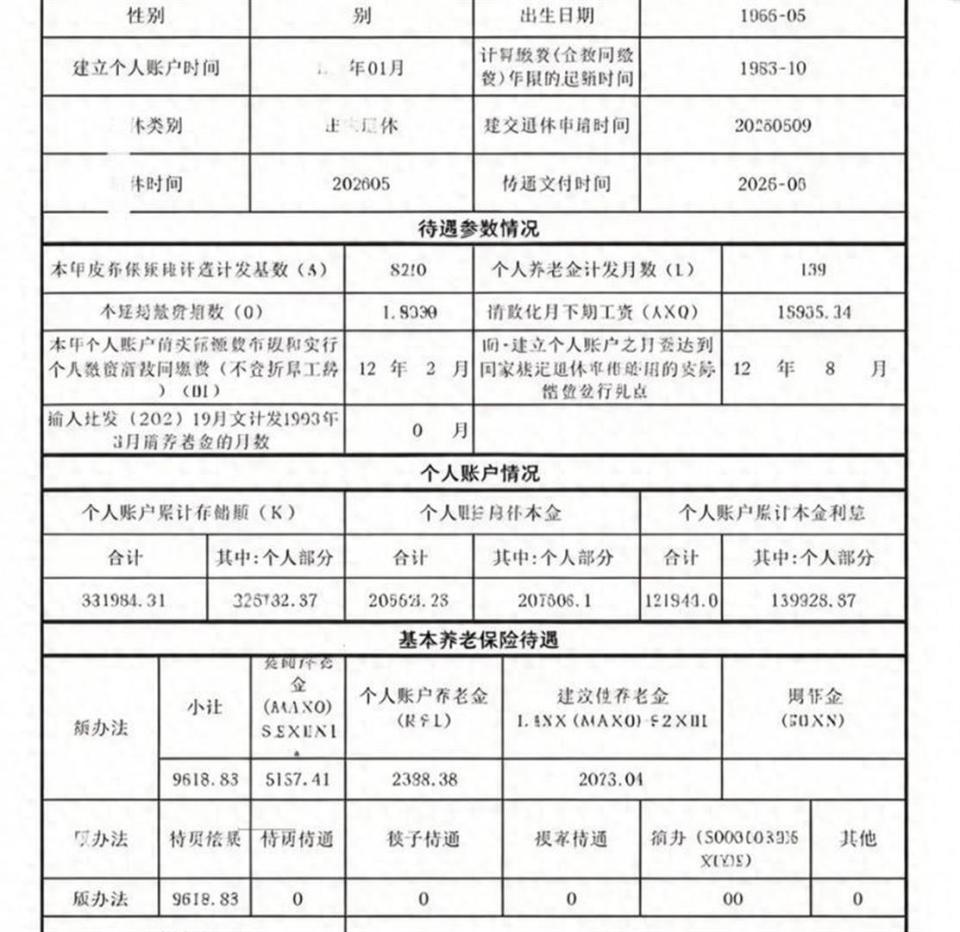
重庆一位老哥,2026年5月刚办完退休手续。他1966年5月出生,刚好满60岁。工龄42年8个月,个人账户攒了331984.31元,平均缴费指数1.9339。
他的养老金核定结果出来了:基础养老金5157.41元,个人账户养老金2388.38元,过渡性养老金2073.04元,三项加起来一共9618.83元。
离一万元还差381.17元。
这位老哥的条件在退休人群里确实少见。42年8个月的工龄,意味着他从1983年10月就开始工作,一直干到2026年5月,中间一天社保都没断过。能做到这一点,首先得一辈子待在效益稳定的单位里,就算换工作也得是无缝衔接。其次,单位还得老老实实按实际工资给他交社保,不是按最低基数糊弄。
重庆的养老金计算,把1996年1月当作一个分界线。那一年重庆开始实行统账结合制度,也就是社会统筹和个人账户相结合。在此之前的工作年限,都算作过渡性养老金的计算范围。
这位老哥1983年10月上班,到1995年12月底,这段工龄正好是12年3个月,折合12.25年。从1996年1月到他退休的2026年5月,又是30年5个月,折合30.42年。两段加起来,就是42年8个月。
他的指数化月平均缴费工资算下来是15935.34元。这是用重庆2026年养老金计发基数8240元乘以他的平均缴费指数1.9339得出的。
基础养老金这部分,用的是(计发基数+本人指数化月平均缴费工资)÷2×全部缴费年限×1%这个公式。代入数字就是(8240+15935.34)÷2×42.6667×1%,得到5157.41元。
个人账户养老金简单直接,331984.31元除以139个月,等于2388.38元。139这个数字对应的是60岁退休的计发月数,全国统一。
过渡性养老金这块,重庆的计算方法跟不少省份不一样。很多地方直接用计发基数乘以平均缴费指数再乘建账前年限和过渡系数,但重庆用的是平均值法。
具体来说,重庆的过渡性养老金公式是(计发基数+本人指数化月平均缴费工资)÷2×建账前年限×1.4%。代入这位老哥的数据:(8240+15935.34)÷2×12.25×1.4%,等于2073.04元。
如果换成直乘指数的方法,那就是8240×1.9339×12.25×1.4%,结果是2732.91元。两种算法差了将近660元。
这种差异对不同缴费水平的人影响完全不同。缴费指数高的,用重庆的均值法算出来的过渡性养老金会少一些;缴费指数低的,反而会多一些。相当于一种内部的调节机制,让高的人降一点,低的人补一点。
这位老哥的缴费指数1.9339,属于比较高的那一档,所以在过渡性养老金这块,他吃了一点亏。
他没有独生子女费补贴。重庆的政策是,持有独生子女父母光荣证的退休人员,可以在基本养老金基础上增发3%。如果他符合条件,9618.83元加上3%就是9907.39元,离一万元又近了一步,但还是差92.61元。
现在他领到的9618.83元,是按照2026年的预发基数8240元计算的。等到重庆公布正式的养老金计发基数,如果比8240元高,他的基础养老金和过渡性养老金都会重新核算,差额会一次性补发。至于正式基数会不会让他突破一万元,要看最终的数字是多少。
他平均每年的工龄价值是225.44元。这个数字是用总养老金9618.83元除以42.6667年得来的。在目前的退休人员里,这个单价已经相当高了。
能把个人账户攒到33万多,说明他不仅缴费时间长,缴费基数也一直比较高。个人账户里的钱,一部分是他自己每月交的养老保险,另一部分是这些钱产生的利息。几十年积累下来,33万的账户余额,反映的是他一直按照较高标准在缴费。
他的情况在重庆退休人员里属于顶配。工龄够长,没有中断过;缴费指数够高,接近两倍的社平工资;个人账户够厚,三十多万。这三项条件凑在一起,才换来了接近万元的养老金。
对于大多数工龄只有三十年出头、缴费指数在一倍左右的退休人员来说,养老金通常在五六千元的区间。能达到八千以上的,已经是少数。像他这样摸到九千六百多元的,更是凤毛麟角。
他的例子说明,想在退休时拿到接近万元的养老金,需要同时满足几个条件:四十多年的连续工龄、较高的缴费基数、足够的建账前工龄,再加上没有断缴记录。缺了其中任何一项,最终的金额都会打折扣。