

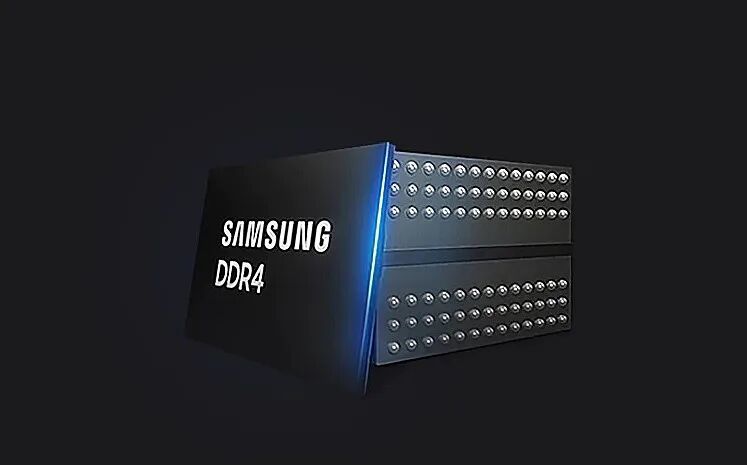
10月13日消息,根据投资银行巴克莱(Barclays)最新发布的内存市场研究报告显示,DDR4内存价格的涨幅已显著超越技术更先进的DDR5,DRAM市场正出现旧规格比新规格更贵的“价格倒置”现象。巴克莱还警告,由人工智能(AI)驱动的内存短缺可能持续至2029年,硬件制造商与消费者都将面临更严峻的成本压力。
DDR4涨幅反超DDR5,“倒挂”现象加剧
根据巴克莱的报告数据,2026年10月DDR4内存芯片合约价格单月环比上涨了4%,近三个月累计涨幅高达24%;而同期DDR5合约价格涨幅约为20%(单月环比上涨3%)。尽管DDR5代表更先进的技术标准、具备更高带宽,但DDR4的涨价势头却更为猛烈。
报告指出,这一“价格倒置”现象源于多重结构性因素。DDR4虽然已是上一代技术,但仍广泛部署于现有台式机、服务器、工业设备及嵌入式系统中。由于DDR4与DDR5规格无法互换,用户无法直接在旧主板上安装DDR5,庞大的存量设备持续产生强劲的替换与扩充需求。
与此同时,三大DRAM原厂已基本完成消费级及数据中心用DDR4的停产退出,将产能重心转向利润更高的DDR5和HBM(高带宽内存);仅美光等厂商保留少量工业/车用DDR4的专用产能。DDR4整体供给持续收缩,供需失衡进一步加剧。
巴克莱在报告中提醒,DDR4合约价格的上涨不应被直接等同于零售内存套件的涨幅。因为零售价格还受区域库存、模块容量、分销成本和现有存货影响,涨幅远高于合约价。
供应协议规则生变,定价风险向买方转移
比DDR4价格上涨更值得关注的是,内存供应协议的定价机制正在发生根本性变化。巴克莱指出,新客户供应协议已不再采用以往的最低/最高价格区间结构,转而更加紧密地跟随现行市场现货价格波动。
这意味着硬件制造商和系统集成商失去了价格保护,直接暴露于DRAM成本的剧烈波动之中。巴克莱在报告中表示,持续的存储器短缺让长期协议为芯片业务带来了可预测性,但“以往价格上下限的作用正在淡化”。
部分芯片设计商被迫“降规格”
为应对成本激增和供应短缺,部分制造商已开始采取“降规格”(de-speccing)策略,即通过减少内存安装容量或调整产品线规格来控制成本、维持出货量。
这一做法已在业界引发关注。特斯拉CEO马斯克此前透露,该公司一度将其AI5芯片的内存容量减半,后又提升至96GB,以避免成为内存配置最低的芯片。巴克莱警告,若供应限制持续,这种可能影响高负载应用性能的策略,恐从短期应对手段转变为长期常态。
短缺或将持续至2029年
对于后续市场走向的看法,巴克莱警告称,行业将持续面临内存短缺问题直至2029年。
美光CEO Sanjay Mehrotra 在近期财报会议上也表示,供应紧张可能要到2029年才会缓解。美光管理层进一步指出,2027和2028财年的内存供需状况将比2026年更加紧张。此外,美光部分战略客户协议已开始包含延伸至2031年的采购承诺,显示出客户对长期短缺的预期。
花旗银行的独立分析亦得出类似结论,预测DRAM与NAND市场的供应缺口将延续至2028年。花旗指出,DRAM需求超出供应的比例将在2027年第四季度达到13.9%的峰值;NAND闪存的缺口则预计在2028年第一季度达到最大,需求超出供应8.3%。