
42年工龄,账户16万,养老金却差点不到5000——在辽宁,这个问题答案不取决于你干了多久,而取决于你在哪退休。
一位辽宁的朋友,今年10月满60岁零5个月,工龄整整42年,个人账户里攒了16万。 按理说,这样的工龄放到全国任何一个省份,都算得上“长缴”的典型。 可他心里一直没底,因为这些年缴费档次只有0.6左右。 他问的问题很直接:一个月到底能不能拿到5000块?
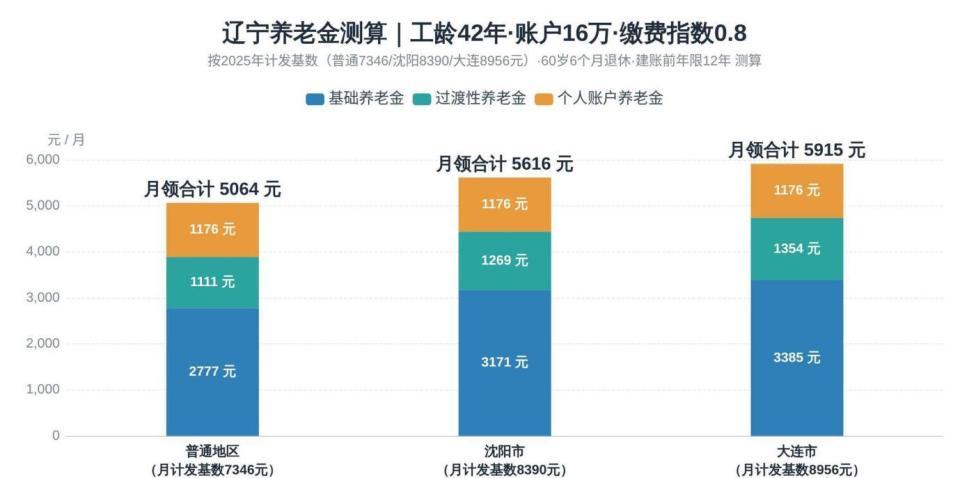
先把结论摆出来。 在辽宁普通地区,按2025年计发基数7346元来算,他的养老金大约是5064元,刚好过线。 如果他在沈阳退休,约5616元;在大连退休,约5915元。 同样一个人,同样的工龄和账户余额,仅仅因为退休城市不同,养老金就能差出800多块。
辽宁的养老金计发基数分三档,这是全国少见的做法。 2025年的标准是:普通地区7346元/月,沈阳企业8390元/月,大连企业8956元/月。 大连的基数比普通地区高出1610元,这个差距直接体现在基础养老金和过渡性养老金的计算里。
为什么一个省会有三个基数? 这是历史原因造成的。 早年各地启动养老保险制度的时间不一样,缴费工资水平也不一样,养老金计算自然不能一刀切。 沈阳和大连作为老工业基地的核心城市,社平工资长期高于省内其他城市,计发基数也就单独单列。 目前国家在推动并轨,但短期内三档格局仍然存在。
回到这位朋友的具体情况。 他的养老金由三部分构成,每一部分都可以拆开来算。
第一部分是基础养老金。 公式是:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。 按普通地区7346元、缴费指数取0.8、工龄42年代入,算出来是2777元。
这里有一个容易被忽略的细节。 这位朋友自己说“缴费档次不高,只有0.6左右”,但0.8这个假设并不矛盾。 42年工龄里,1996年建立个人账户之前的那段视同缴费年限,指数通常按1来计算,会把整体平均值往上拉一些。 所以实际的平均缴费指数很可能落在0.7到0.85之间,取0.8是偏保守的估计。
第二部分是过渡性养老金。 这是对1996年之前没有个人账户积累的那段工龄的补偿。 辽宁的过渡系数是1.4%,在全国属于较高水平。 假设建账前视同缴费年限有12年,代入公式:7346 ×(1+0.8)÷2 × 12 × 1.4%,算出来约1111元。
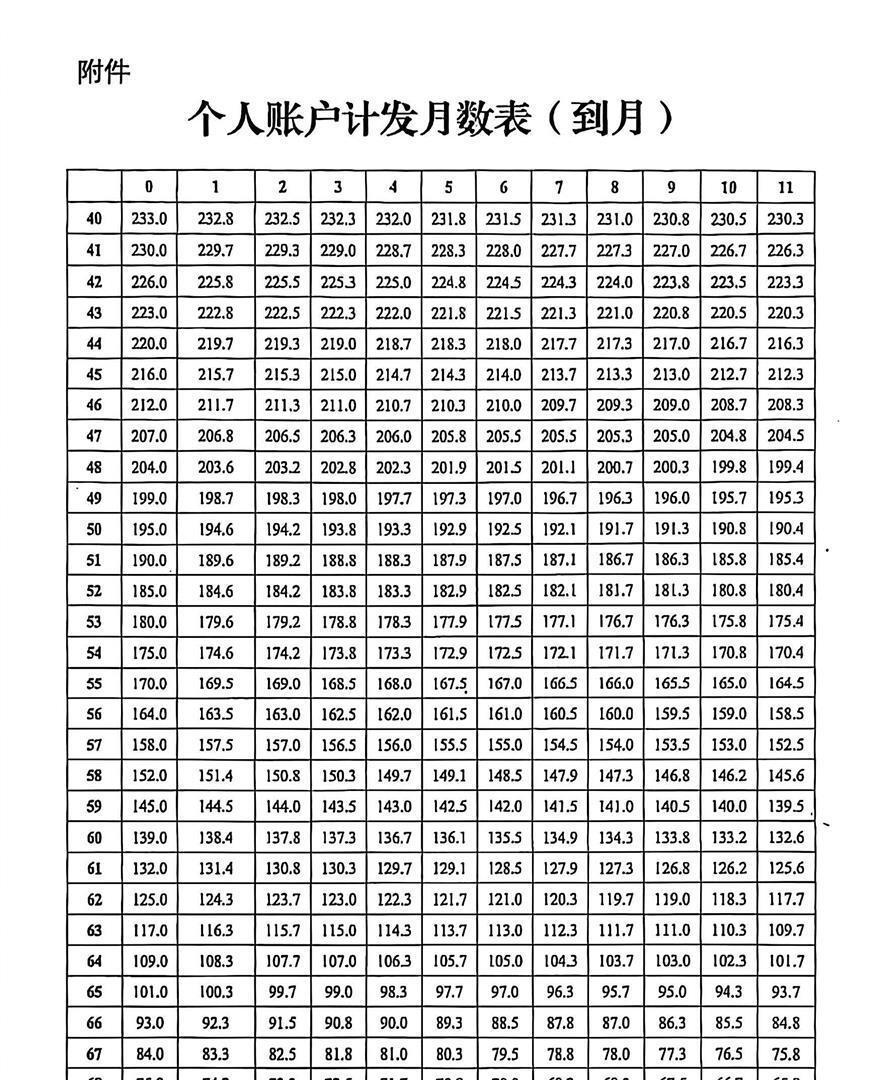
第三部分是个人账户养老金。 账户余额16万,除以计发月数。 这里有一个容易被忽略的细节:他不是整60岁退休,而是60岁零5个月。 计发月数的计算方式是:139个月减去(139-132)÷12×5,等于136.1个月。 160000 ÷ 136.1,约1176元。
三部分加起来:2777 + 1111 + 1176 = 5064元。 刚好过5000,但余量并不大。
这里有一个值得注意的对比。 辽宁2025年企业退休人员的人均养老金大约在3080元左右,全省离退休人员超过916万。 5064元这个水平,在辽宁企业退休人员里已经属于中上位置。 但反过来看,42年工龄换来的养老金,只比人均水平高出不到2000块,这本身就说明缴费指数对最终结果的影响有多大。
缴费指数0.6和0.8之间,差距到底有多大? 在辽宁的养老金公式里,基础养老金部分有一个“(1+指数)÷2”的平滑处理。 指数0.6代入后变成0.8,指数1.0代入后变成1.0。 也就是说,0.6的缴费档次在基础养老金这一块,实际拿到的是1.0档次的80%。 但个人账户养老金部分没有平滑,0.6就是0.6,账户里攒的钱少,除以计发月数后自然更低。
这位朋友的账户能有16万,说明他实际的缴费水平并不止0.6。 早年社平工资低的时候按0.6缴,后期收入上来之后缴费基数也在提高,平均下来个人账户才能积累到这个数。 拿到养老金核定表之后,实际的指数和养老金数字可能会比5064元更精确。
还有一笔钱容易被忽略。 2026年的养老金计发基数目前尚未公布,省人社厅在10月14日的答复中明确表示还未发布。 但按照往年2%左右的涨幅来推算,普通地区2026年的基数大概率落在7490元附近。 新基数公布后,基础养老金和过渡性养老金会重新核算,差额从退休当月开始补发。 也就是说,10月退休时先按2025年基数预发,等新基数出来之后,实际到手的数字会比5064元再高一些。
最后说一个很多人不关注但确实存在的待遇。 辽宁企业退休人员去世后,遗属可以领取丧葬补助金和抚恤金。 丧葬补助金按上年度城镇居民月人均可支配收入的2倍计算,2025年辽宁城镇居民月人均可支配收入约3999元,丧葬费约7977元。 抚恤金按缴费年限确定发放月数,最低9个月,约3.6万元。 两项加起来,最低也有4.4万元左右。 这笔钱跟养老金高低无关,只要正常参保退休,遗属就有资格申领。
42年的工龄不会骗人,16万的账户余额也不会骗人。 辽宁的养老金计算规则是透明的,该多少就是多少,差只差在你退休的城市、你的缴费指数、以及你退休时年龄对应的那个计发月数。 你身边有没有工龄差不多、但养老金差出一大截的例子? 退休地、缴费档次、退休时间,哪一个因素的影响最大?