
商贷3.15%,贴息1个百分点,前5年实际利率降到2.15%左右——比公积金2.6%还低。
按照100万元、30年期计算,贴息期间商贷月供约为3768元,公积金月供约为4004元,商贷每月少还约236元。只看这个数,公积金确实不划算。
但这笔账只对了一半。
贴息不是永久降息。财政补贴只覆盖前5年,并不会改变你和银行签的贷款合同利率。5年后商贷月供又回到4297元,比公积金同期月供高出近300元。以100万元贷款为例,5年贴息总共节省不到5万元利息,但是第6个月开始后每个月多付的部分就会逐渐吞噬掉这笔“省下来的钱”。
前5年商贷占优,第6年起公积金反超。你选择的不是前5年每月少还200多块,而是30年后每个月多还200多块。
那“贴息后首套直接砍三分之一”这个说法有没有依据?确实有——但是砍的是总利息而不是贴息期内实际利率。首套商贷约为3.15%,贴1个百分点后变为约2.15%,比原来的3.15%要低很多。但是“三分之一”所指的不是整笔贷款的真实成本,而是贴息窗口内的利率降幅。
公积金真正的优势就是它不挑时间。2.6%从第一个月到最后一个月都不变,不存在“5年后跳回去”的问题。商贷贴息是一场前5年的价格战,公积金打的是30年的持久战。时间越长,公积金的低利率优势就越明显。
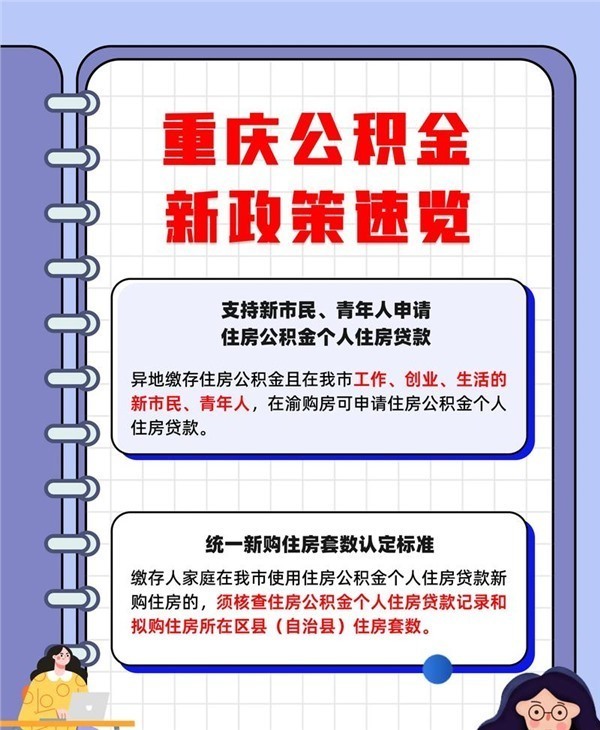
但是公积金也有自己的门槛。2026年9月到2027年8月期间重庆住房公积金个人最高可贷100万,夫妻参贷最高200万,多子女家庭夫妻最高可达240万。但是可贷额度是按照账户余额的25倍来计算的,账户余额不够或者缴存时间短,可以贷到的钱就少,剩余房款仍然要走商贷——商贷贴息只针对“新发放的纯商业性个人住房贷款”,组合贷里的商贷部分不享受贴息。
这就产生了一个现实问题,即如果公积金可以承担大部分房款的30年期固定利率,那么2.6%的利率就更稳定。如果公积金贷款不足,则需要组合贷款,组合贷款中的商贷部分不能贴息;纯商贷虽然前5年便宜,5年后成本又开始上升。
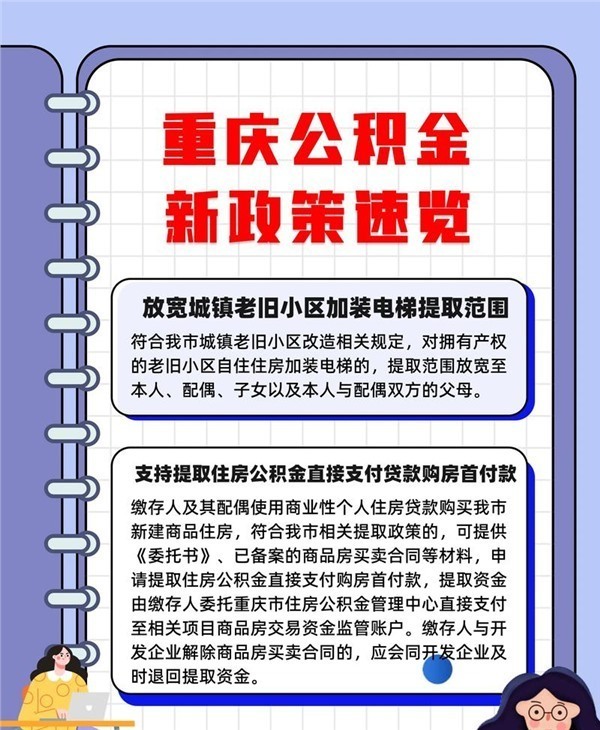
银行网点在落实贴息时各家操作细节不同。国有大行要求申请人及其家庭成员购房所在区没有其他房产,其他区县有房不影响。部分在10月1日前审核通过、10月1日后放款的贷款,只要签了贴息协议就可以享受贴息——如果当时没有签的话可以联系银行补签。贴息不需要单独申请,银行在按月收息时会自动扣减,手机银行或者短信里可以看到明细。
重庆二手房均价为1.0万元左右,新房均价为1.4万元左右,大部分首套房都在120平方米、150万元这条线以内。2026年国庆假期中心城区商品住宅成交面积6.8万平方米、563套,成交均价13817元/平方米,二手房成交量同比上涨39%。贴息政策加上各区县的契税补贴和楼盘优惠,确实使一批原本观望的刚需家庭开始坐下来谈。
但是“谁还公积金”这个问题的答案,并不取决于前5年谁的月供低。它取决于两个因素,即你的公积金可以贷到多少,以及你打算还多少年。
贷得到、贷得久,公积金2.6%的30年不变利率依然是更省总成本的选择。贷不到、只能走纯商贷,贴息前5年的月供优势是真实的,但是第6年后的月供反弹需要提前算进家庭现金流。贴息是一份有时限的补贴,不是一笔永久省下来的钱。