
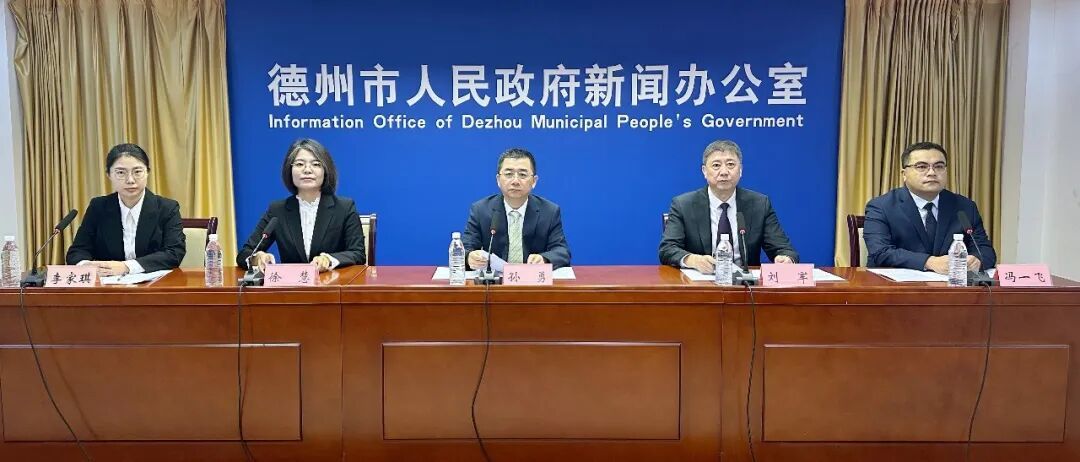
10月16日,我市举行政策例行吹风会,市财政局党组成员、副局长,新闻发言人孙勇,市财政局党组成员、市财政国库集中支付中心主任、三级调研员刘军,市财鑫集团党委委员、副总经理徐慧,市财政局资产管理科二级主任科员冯一飞介绍《德州市市级国有资本经营预算管理办法》的有关情况,并回答记者提问。
近日,市政府办公室正式印发《德州市市级国有资本经营预算管理办法》(以下简称新《办法》)。这是我市深化国有资本经营预算改革的重要制度成果,对进一步规范国有资本收支管理、推动国有资产保值增值具有重要的现实意义。
出台背景
2021年,德州市人民政府办公室印发《德州市市级国有资本经营预算管理办法》(德政办发〔2021〕13号)(以下简称原《办法》)。原《办法》实施以来,在加强和规范市级国有资本经营预算管理、优化国有资本配置等方面发挥了重要作用。近年来,国家和省级层面相继出台系列政策文件,对国有资本经营预算管理提出了更新、更高的要求。鉴于原《办法》将于2026年12月31日到期,为深入贯彻落实国家和省关于完善国有资本经营预算制度相关工作的部署,进一步规范我市市级国有资本经营预算管理,结合我市在实际管理中遇到的问题,修订出台新《办法》。
主要内容
新《办法》共10章35条,主要围绕市级国有资本经营预算管理全链条,对部门职责、收支范围、预算编制、执行、调整、决算、绩效管理和监督等事项做出明确规定。表现在以下4方面:
厘清各方管理职责。压实市财政局、国资预算单位以及国资预算企业在国有资本经营预算管理各环节的职责分工,清晰界定权责边界,构建分工明确、协同高效的工作机制。
其中,国资预算单位,是指代表市政府履行出资人职责的部门和单位,如市国资委、市自然资源局等;国资预算企业,是指各类市属国有企业,如市财鑫集团、市德达集团等。
明确预算收支范围。规定市级国有资本经营预算的收入构成、缴纳比例以及资金的主要支出方向,规范各类收入管理,以及国有企业改革等支出管理,做到收入应收尽收,支出投向合规。
规范预决算操作流程。明确国有资本经营预算在预算编制、执行、调整、决算等各环节的具体程序与工作要求,强化预算管理刚性约束。
实行绩效评价与监督管理。将绩效评价贯穿国有资本经营预算全流程,强化评价结果运用;统筹财政、审计等监督力量,加强对收益收取、资金使用等关键环节的监督检查,对违规行为落实追责问责,切实筑牢资金监管防线。
下一步,市财政局将围绕全市中心工作,认真落实市委、市政府部署要求,对照职责分工,推动政策措施落地见效,更好服务全市经济社会高质量发展。
答记者问
与原《办法》相比,请问这次修订出台的新《办法》主要有哪些变化?
刘军
新《办法》修订主要内容包含调整收益上缴机制、完善各方管理职责、加强国有企业名录管理、明确划转社保基金收益管理、提出国有资本收益申报要求、优化制度衔接机制这六个方面。
调整收益上缴机制。将原《办法》中利润收入上缴比例由“30%的固定比例”调整为“不低于30%的比例并实行动态调整”。这一调整既以保底比例保障了预算收入的稳定性,又通过动态调整机制增强了预算的调控能力。
完善各方管理职责。对市财政局、国资预算单位和国资预算企业的职责进行了补充,新增财会管理等相关要求。
加强国有企业名录管理。本次修订新增条款,规定国资预算单位和市属国有一级企业要定期更新国有企业名录,市财政局汇总建立本级国有企业名录库。这一修订为推动建设全口径、全级次国有企业名录库奠定基础,也为国有资本经营预算测算提供有效支撑。
明确划转社保基金收益管理。本次修订新增条款,明确规定对充实社保基金的国有资本,其收益不纳入市级国有资本经营预算管理。该条款划清了划转充实社保基金的国有资本所获得的收益与其他国有资本收益的边界,能有效避免两类收入交叉混淆。
提出国有资本收益申报要求。本次修订明确无收益情形下的零申报要求。通过细化申报规则,有助于实现国有资本收益申报全覆盖。
优化制度衔接机制。本次修订同步制定了《德州市市级国有资本收益收取管理办法》(简称《收益收取办法》),并将原《办法》中涉及国有资本收益收取的范围、申报、核定和上缴等具体要求调整到《收益收取办法》集中规范,实现“预算办法管宏观、收益办法管操作”,推动国有资本经营预算管理制度体系更加健全完善。
做好国有资本收益收取工作,是深化国资国企改革、完善现代财政制度、推动经济社会高质量发展的重要抓手。请问我市在国有资本收益收取工作中,主要采取了哪些措施?
刘军
做好国有资本收益收取工作,是实施国有资本经营预算管理的重要基础,重点抓好以下三个方面。
划定收取范围。收取对象覆盖各类市属国有独资企业,国有控股、参股企业和企业化管理事业单位。国有资本收益主要包含利润收入、股息红利收入、产权转让收入、清算收入和其他收入。
核定收益基数。统一收益测算口径,以经第三方审计的企业财务报告为重要依据,按照企业申报、国资预算单位初审、财政部门复核的流程,确保收益基数客观真实、核算有据可依。
规范收取流程。国有资本收益收取实行申报、核定、上缴、监督全流程闭环管理,明晰各环节时间节点和工作要求,常态化跟踪收取进度,确保国有资本收益及时、足额上缴国库。
请问市级国有资本经营预算支出主要包括哪些方面?
冯一飞
市级国有资本经营预算支出主要包括四个方面:
资本性支出。主要包括关系全市经济社会发展重要行业和关键领域的重大项目支出、国家资本金注入和实施战略性收购支出等;
费用性支出。主要包括处置国有企业历史遗留问题、支持国有企业改革发展以及经市政府批准的对国有企业其他方面的补助性支出;
转移性支出。主要包括向一般公共预算调出资金、对下级政府转移支付等支出;
其他支出。
市级国有资本经营预算支出方向和重点,应当根据宏观经济政策需要,以及市委、市政府确定的不同时期国有企业改革发展任务适时进行调整。
新修订的《办法》对国资预算单位履职带来哪些变化,下一步将如何抓好落实?
冯一飞
新《办法》进一步厘清了国资预算单位的工作职责,对国资预算编制、收益收取和绩效管理等提出更细致、严格的监管要求。国资预算单位应切实履行好日常监管职责,做到监管企业应纳尽纳,严格把好预算编制、收益申报和项目监管关口。同时,压紧压实企业国资预算管理主体责任,健全事前审核、事中监控、事后绩效评价的全链条监管机制,常态化督导预算执行、收益上缴、资金使用等工作,倒逼企业规范财务管理,提升运营效益。通过精细化预算管控,坚决防范国有资产流失,以更高标准、更强举措推动国资国企高质量发展。
请问,市财鑫集团作为市属国有企业的代表,下一步将如何贯彻落实国有资本经营预算管理的有关工作要求?
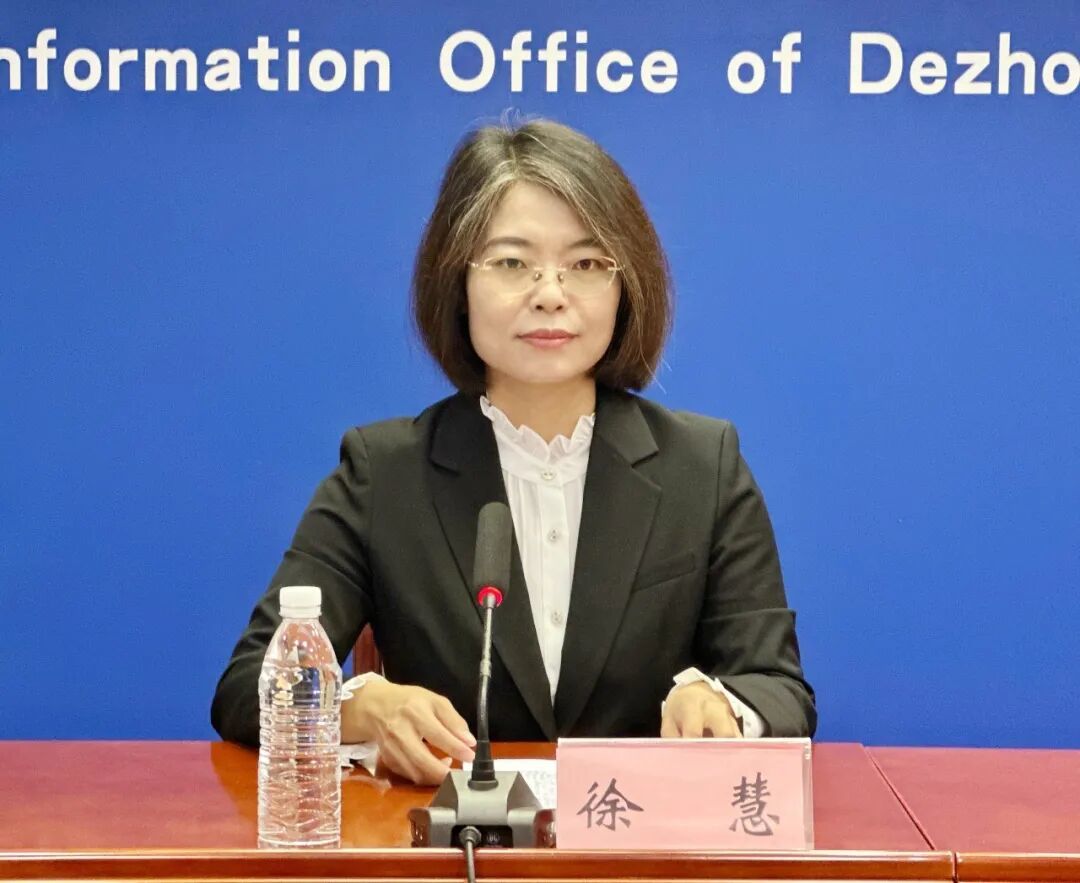
徐慧
市财鑫集团是市级行政事业性国有资产统筹盘活的运营平台,承担国有资产保值增值职责。集团主要职能包括:对纳入管理的资产实行统一管理、市场化运营,在政策允许范围内开展投融资业务等。作为重要的市属国有企业,财鑫集团将切实扛起国资预算管理主体责任,重点做好收益申报上缴和预算资金支出管理两项关键工作。
一是抓实收益申报和上缴。严格以经审计的企业财务报告为依据,规范测算国有资本收益,按时完成收益申报,完整报送相关佐证资料,主动配合财政、审计等部门审查。严格按照核定金额,及时、足额上缴国有资本收益,确保数据真实准确,实现应缴尽缴。
二是规范预算项目支出管理。紧扣企业主责主业谋划预算项目,科学设定绩效目标,通过精准投放资金提升企业运营效益。资金使用严格遵照预算批复执行,健全内部资金审批流程,严禁擅自调整、变更资金用途。