
33年工龄,个人账户15.4万,山西退休拿3964.7元——这张核定表把每一分钱都算给你看了。一位山西的女职工,1992年1月参加工作,2026年6月退休,工龄算下来33年整。
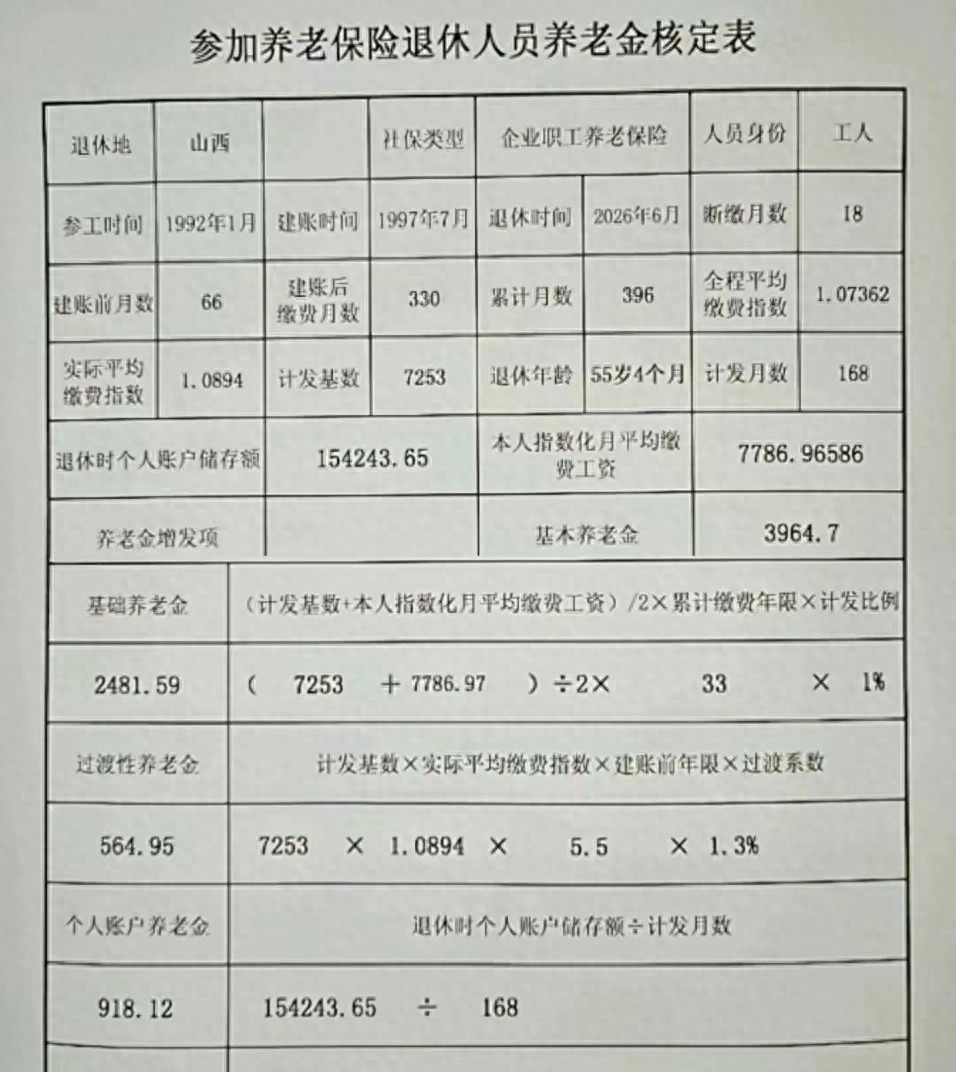
个人账户里攒了154243.65元。退休时55岁零4个月。最终核定的月养老金是3964.7元。这张核定表上,每一个数字都有出处。把它拆开来看,你会知道养老金到底是怎么算出来的。
先看最大的一块:基础养老金,2481.59元。这笔钱占了总养老金的六成多。它的计算公式涉及三个变量——山西省的计发基数7253元、本人的指数化月平均缴费工资7786.97元、以及33年的缴费年限。
7253元是山西省2025年的养老金计发基数,比2024年的7111元上涨了142元。这个数字在全国不算高,但对山西来说,它是所有退休人员养老金计算的“底座”。核定表上还有一个容易被忽略的数字:全程平均缴费指数1.07362。
这意味着她这33年里,缴费基数始终跟全省社平工资差不多,略微高出一点点。不是按最低档缴的,也不是高薪阶层。这个“略高于平均水平”的位置,让她的基础养老金比最低档缴费的人多出几百元。
第二块:个人账户养老金,918.12元。计算很直接——个人账户余额154243.65元,除以计发月数,得到918.12元。核定表上用的计发月数是168个月。按规定,55岁退休对应的计发月数是170个月。她退休时是55岁零4个月,计发月数按照到月的标准进行了细化调整,最终用了168个月。
15.4万元的个人账户余额,在企业退休人员中算是不错的积累。这背后是33年里每个月工资单上实实在在扣掉的那8%。
第三块:过渡性养老金,564.95元。这笔钱只针对1997年7月之前有工龄的人。核定表上写着“建账前66个月”,也就是5年半。山西省从1997年7月开始为职工建立基本养老保险个人账户。在这之前的工作年限,没有个人账户积累,所以用过渡性养老金来补偿。
山西省的过渡性养老金计发系数是1.3%,在全国属于适中水平。这5年半的视同缴费年限,每个月换来564.95元。如果没有这66个月,她的养老金会直接少掉这一块。三块加在一起:2481.59 + 918.12 + 564.95 = 3964.7元。
但这张表上还有一行信息值得注意:断缴月数18个月。养老保险的缴费年限是累计计算的,断缴不会清零之前的记录。但这18个月不计入缴费年限,也不产生个人账户积累。折算下来,她实际缴费年限比理论上的33年少了1年半。这1年半的差距,体现在基础养老金的计算年限上,也体现在个人账户少积累的那部分本金和利息上。
如果把每年3360元的冬季取暖补贴算进来,她每月实际到手的待遇接近4245元。山西省对企业退休人员统一按每年3360元发放取暖补贴,不区分职称和等级,10月随养老金一起到账。这个标准在全国属于中等偏上,比山东的1700元、河北的1540元都高出不少。
山西省目前有超过335万离退休人员,月人均养老保险待遇约为4339元。
3964.7元,略低于这个平均数。
她的缴费指数是1.07,工资始终与全省平均水平持平,没有特别高,也没有特别低。这个数字放在山西企业退休人员当中,既不算突出,也不算落后。33年的时间,每个月工资单上扣掉的那笔养老保险费,最终变成了这张核定表上的3964.7元。
如果这33年里没有那18个月的断缴,如果缴费指数再高出0.2,如果建账前的工龄再多几年——每一个“如果”背后,都是每月几百元甚至上千元的差距。你现在的缴费基数,就是退休后那张核定表上的数字。