洛阳伊滨有套当年开盘过万的房子,现在挂四千多一平,看的人不多。不是业主不想卖高一点,是同片区挂出来的房源太多,买家挑完配套、通勤、学校,最后愿意出价的就那几个。伊滨前几年吃的是“政务、科创、会展”的规划预期,2020到2021年新房开盘均价一度站上1万到1.05万,现在二手房挂牌均价回到6500左右,部分热门盘成交价掉到6000以内。
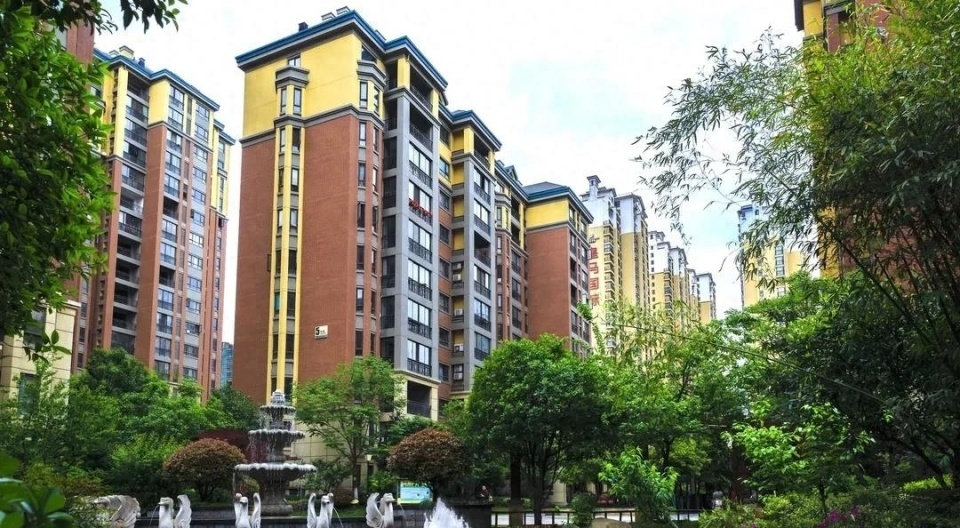
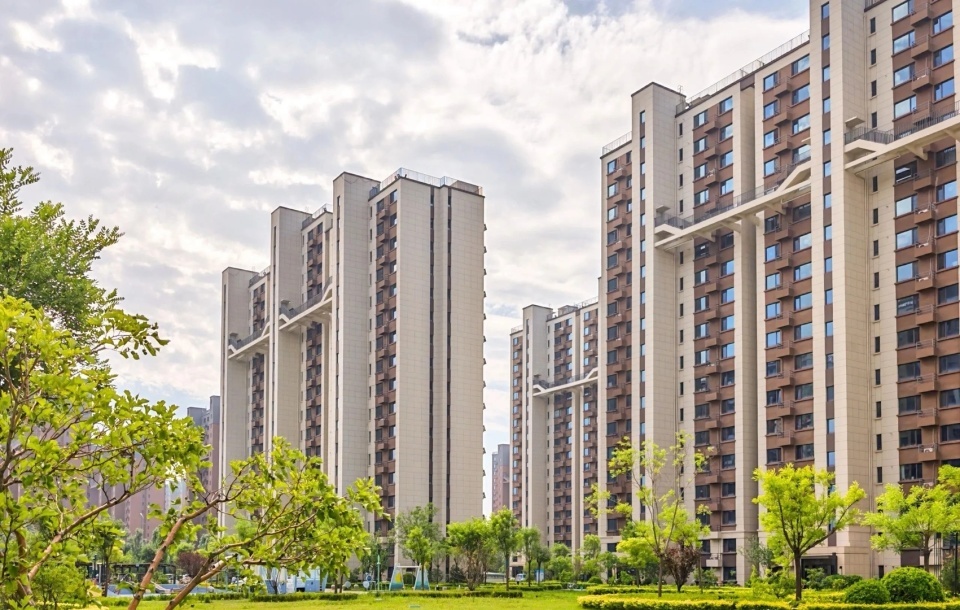
同一座洛阳,洛龙核心区次新小区价格没怎么动。差别不在“洛阳”两个字,在于有没有人真住进去、配套有没有落地。伊滨的问题是商业和教育密度不够,产业导入慢,投资客先撤,挂牌价就一层层往下压。
河南楼市现在干的,就是把这种分化从“市场自发”变成“政策确认”。8月20日省住建厅等九部门发的十五条,核心就三件事:控增量、去库存、优供给。其中最硬的一条是——商品住宅去化周期18个月以上的县市区,暂停商品住宅用地出让;12到18个月的,按“盘活多少、供应多少”批新地。
翻译成大白话:库存没消化完的地方,别再指望靠卖新地救市场。政策不是在托房价,是先掐住新增供应。郑州的样子更直观。郑东新区、金水核心板块还有人看。北龙湖、金水老牌学区次新、惠济贾鲁河一带,去化周期能压到12到16个月,买家认的是地铁、学校、交付确定性。但翻到航空港、中牟绿博、荥阳、新郑南龙湖,画风就换了:库存去化周期拉到30个月以上,部分板块还在36个月往上,价格只能靠开发商特价房往下挪。
绿博当年1.3万、1.4万的小高层,现在6000出头挂半年是常态;南龙湖普遍5000到6000;洞林湖2026年均价4527,同比跌了17.8%。不是这些地方“没价值”,是早年间供地太密、配套没跟上、通勤成本摆在那。现在买家算的是“我住不住得过去”,不是“以后会不会涨”。
二手房端更冷一点。郑州二手挂牌总量处在高位,远郊投资房扎堆抛,同小区互相压价,议价空间普遍15%到22%。主城核心次新还能走,远郊老破大基本靠碰运气。开封的数据有个细节值得看。
人民网河南频道8月报道里提到,开封改善型购房占比从年初的49.82%升到6月底的59.58%。三千著项目前7个月月均到访近300组,卖出116套,买家王先生选的是170平改善房,理由很朴素:离宋城路城际站近、周边有商场和学校。
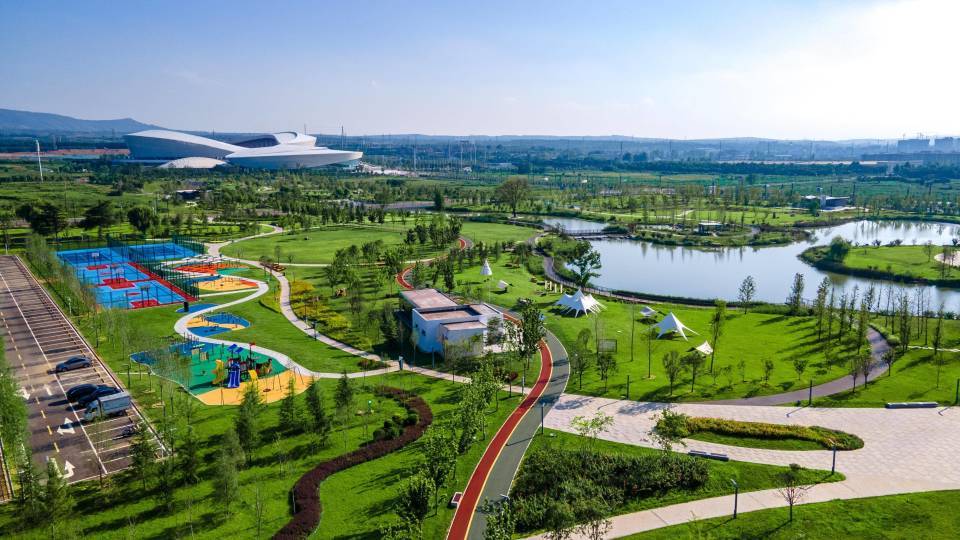
这个数字说明的不是“开封楼市火了”,是买房人群变了——纯投资客退场,留下的刚需和改善换房的人,只肯为好地段、好户型、能交付的项目付钱。新政里也顺着这个逻辑走:购房补贴、贷款贴息、多子女家庭套数核减一套、灵活就业缴公积金、收购存量商品房做保障房和安置房。“卖旧买新”“收旧换新”被写进文件,带押过户继续推。
动作背后是一个判断:库存去化靠的是“换房链条”转起来,不是再刺激一波新房投资。洛阳主城内部也在撕开。洛龙、涧西核心靠资源和产业扛着;老城道北、瀍河老家属院、伊滨远线板块回撤更深。伊滨不是完全没动静,产业园和配套在补,但“从0到1”的阶段最熬人,没交付到日常通勤里,二手房就不会有接盘溢价。
孟津、偃师、宜阳近郊也一样。撤县设区给过一波预期涨价,可主城资源辐射不到那么远,通勤成本卡着,外地买家进不来,本地刚需消化不了存量。所以现在看河南房价,不能再看“河南”这两个字。
得拆到“哪个市、哪个区、哪条路、谁在买”:郑州主城四环内、产业+地铁+学校齐的板块,流动性还在;洛阳洛龙核心、涧西成熟片,价格回撤小;开封汴西、高铁站周边改善盘有真实成交;
航空港非核心、中牟绿博、荥阳、新郑南龙湖、伊滨外圈、各县远郊大盘,库存和挂牌量会一直压着价格。预售端也在收。新政明确去化率低的项目,后续预售许可审批节奏要控,鼓励现房销售。这对房企是紧箍咒,对买房人是过滤阀——能拿到预售的,起码不是最烂的尾货;敢推现房的,才经得起看工地。
去年到今年“以人定房、以房定地、以房定钱”这句话被提了很多次。落到具体城市就是:人留不住的板块,地别批了;房卖不动的县,补贴也补贴不出泡沫。伊滨那套四千多的房子,不是河南楼市“崩了”的证据。它只是把过去那层“规划溢价”剥掉,露出来底下真实的东西——有没有通勤、有没有学校、有没有人愿意接。
买家现在做的动作也很老实:不去猜哪块地以后涨,先问自己每天能不能住得过去。政策不再喊普涨,市场也不再给概念盘买单。房子还在卖,只是换了一批人买,也换了一种买法。