
你每天塞进耳朵的无线耳机、手腕上亮着表盘的智慧手表,里面都藏着一颗比指甲盖还小的纽扣电池。它不起眼,却直接决定设备能听多久、戴多久。
造这种电池的,是一家叫广东微电新能源的公司。近日,它第二次向港交所主板递交上市申请,拟以H股上市。第一次递表在今年1月,7月底因六个月有效期届满失效。
按灼识咨询的数据,2025年它在无线耳机微型锂电池的出货量排到全球第二、中国第一,市场份额7.5%。客户名单里,站着苹果、小米、Bose、Jabra这些名字。
但它交出的成绩单有点拧巴。收入三年往上走,利润却坐了一回过山车;最核心的可穿戴电池,更是卖得越多、赚得越薄。
01
苹果、华为是客户,收入连增利润过山车
微电新能源成立于2017年12月,做的是集成式、高性能的微型锂离子电池,产品塞进可穿戴设备、个人智慧医疗设备、便携式储能电池组和智能教育娱乐设备里。
按灼识咨询的数据,2025年公司在消费级智能终端微型锂离子电池领域全球排名第四、中国供应商中排名第二,份额4.1%。
制造基地铺在广东惠州、江西赣州和越南北江三地。公司主要卖给OEM、ODM厂商,电池经代工厂组装后,装进终端品牌的成品。
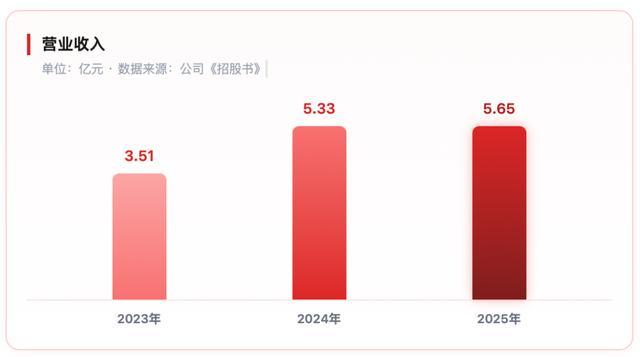
收入由2023年的3.51亿元增至2024年的5.33亿元、2025年的5.65亿元,2026年上半年再收3.37亿元,同比增长18%。
可穿戴设备是绝对基本盘,2023年至2025年贡献收入2.69亿元、4.18亿元、4.27亿元,占比76.5%、78.4%、75.5%,2026年上半年降到67.4%。这一块的量还在涨,出货量从2023年的5802.9万件增至2025年的1.15亿件。
但可穿戴设备电池的平均售价从2023年的4.6元降到2025年的3.7元,2026年上半年回升至4.3元。价格让步换来了份额,代价是利润空间被挤薄。
可穿戴设备毛利率由2024年的32.6%连续下滑至2026年上半年的23.7%。公司解释,这源于原材料价格上涨、方形软包电池销量增加,以及出口退税税率下调。知名客户包括苹果、Bose、小米、vivo、OPPO、华为、漫步者、Anker等。
整体毛利率同样走出“倒V”:2023年29%、2024年35%、2025年32%、2026年上半年32.7%。
新业务里,个人智慧医疗设备成了看得见的第二曲线,收入从2023年的2828万元增至2025年的6114万元,收入占比由8.1%升到10.8%。进入2026年,该板块上半年收入4000万元,较2025年同期增长37.9%,占比进一步达到11.9%。
更值得注意的是技术开发服务,2026年上半年收入3807万元、占比11.3%,毛利率高达77.1%,对账面盈利形成明显支撑。
客户集中度在边际改善。前五大客户收入占比由2023年的51.7%降到2026年上半年的43.3%,最大单一客户占比从21%降至12.7%。只是近半营收仍系于头部客户,命运的缰绳还没完全松开。
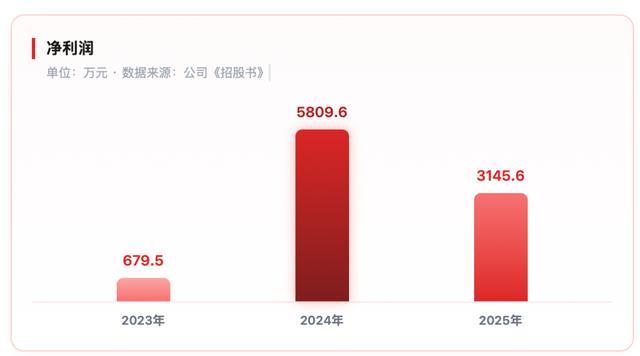
不过公司净利润却从2023年的679.5万元跳到2024年的5809.6万元,2025年回落至3145.6万元,2026年上半年为2634.5万元。
这条曲线背后,原材料同样呈现价格“V型反弹"的表现。
微电新能源生产所需的主要原材料包括钴酸锂、电解液及石墨等,其中钴酸锂成本占比最大。
报告期内,钴酸锂的平均采购价走出了一个鲜明的V型:2023年每公斤235元,2024年跌至155.7元,2025年反弹至285.3元,2026年上半年进一步飙升至339.4元。
2024年原料处在低位,叠加销量放大的规模效应,单位成本被摊薄,毛利率随之冲高,净利润也从2023年的679.5万元跳增至2024年的5809.6万元,同比增幅约755%;等2025年原料价格回涨,利润就回落至3145.6万元。
资金周转同样在变长。贸易应付款项及应付票据周转天数由2023年的76.5天,延长至2025年的128.7天;应收账款周转天数也在拉长。好在经营现金流持续改善,2023年至2025年经营活动现金流量净额分别约3230万元、8493万元和1.88亿元,2026年上半年末现金及现金等价物约2.71亿元、银行借款约6400万元,自我造血能力初步具备。
研发投入则在陡增。研发成本由2023年的3810万元增至2025年的9350.4万元,占收入比重由10.8%升至16.5%,方向指向固态、半固态等新一代产品。这是面向未来的押注,短期只会继续压利润。
用工合规也有历史欠账。报告期内,公司社保及住房公积金累计欠缴1090万元,其中社会保险880万元、公积金210万元;分年看,欠缴额从2023年的170万元一路增加到2025年的420万元。
控股股东陈志勇、徐江涛已出具书面承诺,对相关损失承担全额赔偿,实际财务影响仍取决于后续监管处理。
02
两个理工男创业,中信金石、梅花投资
微电新能源的创业故事,绕不开陈志勇。
他1995年参加高考拿下全县第一名,进入华南理工大学机电工程专业,1999年毕业,后来拿到软件工程硕士和美国明尼苏达大学EMBA,在丹麦音频厂商大北欧(GN Netcom)做了八年,又担任过美国光悦科技中国区负责人。2017年12月,他在惠州创办微电新能源。
2019年底,陈志勇从歌尔股份挖来徐江涛出任总经理。徐江涛在歌尔干了十八年,主管耳机研发和可听产品线,带来的不只是技术,还有声学产业链的人脉。
陈志勇与徐江涛通过一致行动协议合计控制公司约55.12%的投票权。陈志勇直接持股15.42%,并通过珠海集旺、惠州集旺、深圳微电等平台间接控制约12.21%;徐江涛直接持股15.11%,并通过珠海微能、珠海微电、珠海集益等平台间接控制约12.39%。
图源:罐头图库
资本方来得也快。2019年8月至2022年11月,公司完成五轮融资,合计募得约3.8亿元。中信金石通过金石新材料、金石交控合计持股8.76%,是最大的机构股东;梅花创投通过梅花盛开、梅花晟世、梅花顺势合计持股5.67%,由吴世春控制,并在董事会占有一个非执行董事席位。2023年1月完成B2轮后,公司估值来到17.12亿元。
同业对照下,微电新能源的盈利质量不算差。以紫建电子为例,其2025年营收13.25亿元、是微电的2.3倍,但归母净利润仅725万元、净利率0.5%;微电同年净利率约5.6%,靠的是医疗电池、海外高端客户和定制开发这些高毛利结构。
一边是“全球第二”的细分地位、苹果小米的客户名单、持续改善的现金流;另一边是核心业务量增价减、越南工厂尚未起量、用工合规待补。微电新能源二次递表能否顺利通过聆讯,有待时间验证。
你看好微电新能源的港股IPO吗?评论区聊聊吧!