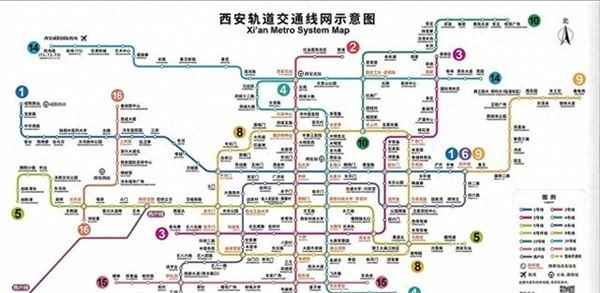
西安地铁可能是全国客流最“争气”的城市之一。2025年,西安地铁全年客流突破15.49亿人次,日均424.65万人次,客流强度约每公里每天1.01万人次,远超国家设定的0.7万人次及格线。2号线一条线的日均客运强度达到2.65万人次,排到全国第四,仅次于广州的三条核心线路。
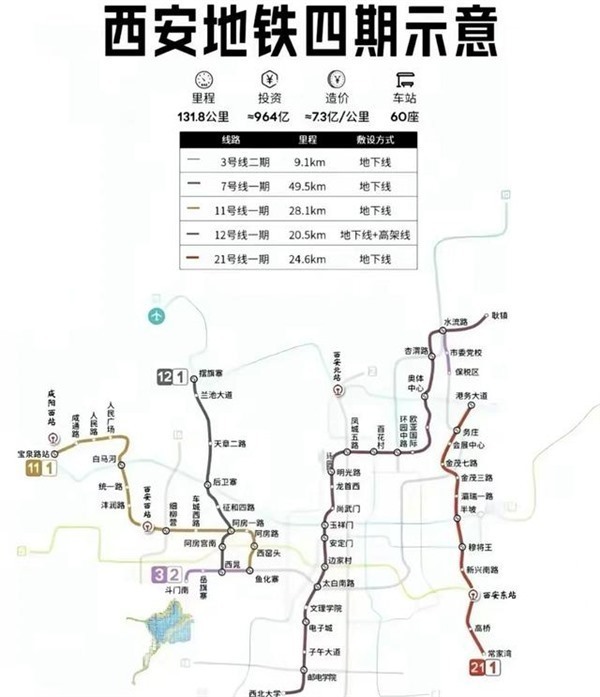
但一个反差是:客流这么好的西安,地铁四期规划不但没有获批,截至2026年反而退回到了“规划编修”的前期阶段。原计划上报的5条线路、131.8公里,面临重新研究论证。
问题不在于有没有人坐地铁。审批卡住的地方,在另一本账上。
先看地铁本身赚不赚钱。2024年,西安市轨道交通集团归母净利润亏损5.26亿元,由盈转亏。2025年集团账面微赚了0.59亿元,但这笔钱不是客运主业挣的,而是靠广告、物业等副业把缺口填上了。客运主业每天仍然亏损300多万元,副业总营收只有2.11亿元,盘子并不大。
为什么客流越大,亏损还在?因为地铁的成本结构和普通生意不一样。
一条线路修完,千亿级的建设债务就落在账上,每年的折旧和利息是刚性的。线路开通后,列车要按时刻表跑,电费、人工、维保一项都省不掉。哪怕平峰车厢里人不多,车也得开;一个站配一套人,客流再少也得有。而票价端,西安长期执行2元起步、9元封顶的公益定价,涨价空间很小。2025年客运量比前一年多了不少,但票款收入的增量远远追不上运营成本的增速,新线开通后运营成本同比涨了34.04%。
收入覆盖不了成本,差额由财政补。2024年西安轨交集团拿到财政补贴23.33亿元,即便加上这笔钱,全年仍然亏损5.35亿元。换句话说,西安地铁每多修一段,未来财政要背的运营补贴就更重一分。
过去这不是大问题。土地市场好的时候,地铁沿线土地升值,卖地收入能反哺建设和运营。但2025年西安土地出让收入降至约558亿元,比上一年大幅下降,土地财政对地铁的支撑在变薄。继续用卖地预期来兜地铁新线的空间,已经明显收窄。
更关键的是,审批的门槛本身也在变。
2025年全年,全国没有一座城市的新一轮地铁建设规划获批。客流强度不再是唯一决定因素,地方债务风险、沿线人口与岗位密度,都进入了更严格的审视范围。西安四期的客流指标是达标的,但在新的约束条件下,原来的上报方案需要重新算账。
所以四期规划大概率不会完全落空,但“瘦身”几乎是确定的。穿主城核心、客流预期扎实的线段,被保留的可能性更大;部分长距离、低密度的外围延伸段,面临更严格的审视。批复的早晚,也不只取决于西安的申报节奏,还取决于国家对地方债务和运营补贴口径的最终定调。
西安地铁四期的卡点,不是这座城市没有人坐地铁。当土地收入退潮、运营补贴变成长期刚性支出之后,新修一条地铁的“养得起”问题,第一次被放到了和“修得起”同等重要的位置。客流能证明一条线有人坐,但证明不了财政能一直兜住它往后几十年的账。