10月17日以来,法国等欧洲多国同步爆发大规模示威活动,抗议生活成本高企、公共服务不足及政府财政紧缩,民众实际购买力持续承压。
欧盟是我国纺织服装出口的核心市场之一。2026年1—8月,我国对欧盟服装出口额达197.1亿欧元,同比增长2.38%,市场份额升至32.70%。专业机构评估指出,巴黎等大城市持续数日的骚乱即可拉低当地周零售额数个百分点。零售端收缩传导至国内出口企业,表现为新订单推迟、既有订单取消或缩减、补单意愿下降。此外,物流节点面临罢工叠加,出货窗口收窄。
聚焦江苏来看,江苏纺织服装出口对欧洲市场依赖度较高,省内部分重点纺织服装企业销往欧洲的产品占其出口总值25%以上,全省出口市场结构中欧盟与美日韩合计占比长期在75%左右。为帮助企业在未来两到三周的关键窗口内稳住订单、稳住回款、稳住交期,江苏省工商联纺织服装商会发文,向省内纺织服装企业作出风险提示与应对建议。
风险提示
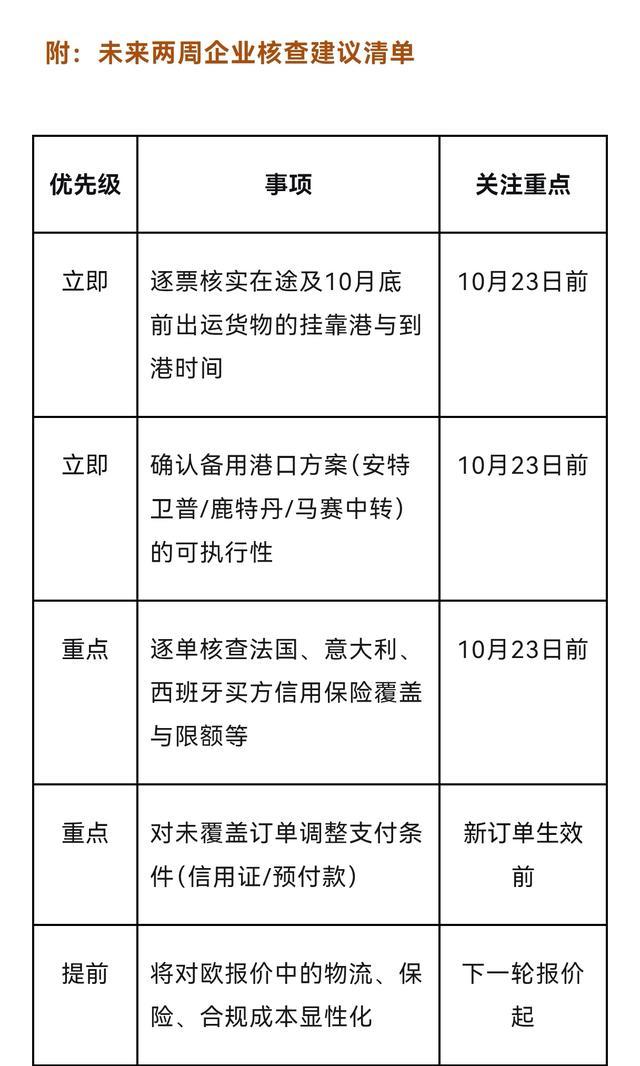
回款风险优先于订单风险。 骚乱导致零售终端现金流恶化,部分欧洲中小采购商可能出现拖欠或违约。出口信用保险条款中,买方所在国发生“暴动”导致无法履行合同的情形通常被纳入政治风险承保范围,但需以保单具体约定为准。建议对欧洲买方,尤其是法国、意大利、西班牙的中小客户,逐单核查信用保险覆盖状态,对未覆盖或覆盖不足的订单审慎安排账期。
在途货物面临“到港即滞”风险。货物抵港后若遇港口作业中断、内陆转运受阻或收货仓所在街区封锁,将产生滞箱费、仓储费及货物安全风险。法国勒阿弗尔港集装箱作业已因技术中断和罢工行动受到干扰,马赛—福斯港亦存在工业行动。建议对已出运货物逐一核对实际挂靠港、预计到港时间和船公司通知,不能仅凭“法国罢工”或“西班牙罢工”的国家层面消息判断具体货物的受影响程度。
旺季出货节奏可能被打乱。10月底至11月中旬是欧洲方向圣诞及年末补货的关键窗口,港口联合行动和全国性罢工密集叠加。若货物无法在窗口期内完成上架,采购商可能将后续订单转向交货更稳定的东南亚或近岸供应商。孟加拉国、土耳其等竞争对手对欧出口已呈下滑态势,但越南对欧服装出口1—7月仍增长3.92%,正在承接部分转移需求。
应对建议
物流端:做“绕航与替代”预案,而非等待恢复正常。对10月下旬至11月中旬出运的欧洲订单,应主动与货代确认替代挂靠港方案(如经比利时、荷兰港口中转后陆运入法),在报价和交期承诺中预设7—14天的额外缓冲期。高货值纺织品可评估加保罢工险或SRCC(罢工、暴乱及民变)附加条款,基础海运险通常不覆盖此类风险。
信用端:以保险和账期工具锁定回款安全。对法国、意大利、西班牙买方的新订单,优先采用信用证或较高比例预付款;对存量应收账款,提前启动催收并核查出口信用保险的覆盖范围。已投保企业应就“暴动”是否构成政治风险理赔事由与承保机构做预沟通,避免出险后因条款理解分歧延误索赔。
市场端:将“欧洲风险溢价”纳入定价,加快多元化落地。欧盟对华纺织服装的贸易保护压力本已上升——法国超快时尚附加费已自9月1日生效,欧盟150欧元以下小包3欧元关税亦已实施,骚乱带来的需求收缩与合规成本上升形成叠加效应。建议企业在对欧报价中适度反映物流和信用风险溢价,同时实质性推进中东、拉美、RCEP区域等替代市场的客户开发,避免欧洲订单收缩时出现产能空档。
对高货值订单加保罢工险/SRCC。基础海运险通常不覆盖罢工、暴乱及民变风险。对单价较高、交期刚性的欧洲订单,应主动向保险机构询价加保罢工险或SRCC附加条款,保单生效应在货物装船之前完成。
密切关注后续事态节点。 重点跟踪10月30日港口联合行动的实际参与范围、11月5日法国全国罢工是否波及运输环节,以及骚乱是否从街头抗议向工会主导的工业行动演变。若出现港口大规模停摆与内陆运输中断叠加的情形,预警级别应相应上调。
来源:江苏省工商联纺织服装商会
编辑:徐培琪